📘 この記事を読むとわかること
- キャッシュレス決済比率58%時代に、家庭のお金の教育が重要な理由
- 電子マネーやお小遣いを持たせる年齢の目安
- キャッシュレス移行でよくある失敗と、防ぐための工夫
- 家庭で今日から始められる4つの実践
- 現金とキャッシュレス、どちらを先に教えるべきかの考え方
- お小遣い・電子マネーにまつわるよくある疑問への答え
キャッシュレス時代の子どものお金の教育は、現金で「使えば減る」感覚を先に育て、電子マネーの利用履歴を親子で確認する習慣をつくることが基本です。
スマホ決済や電子マネーが日常になり、「お金が減る実感がないまま、子どもが使いすぎてしまうのでは」と不安を感じる保護者は少なくありません。レジで現金をやり取りする場面そのものが、家庭からどんどん減っているのが現実ではないでしょうか。
タッチ一つで支払いが完了する、キャッシュレスの日常。
- スーパーのセルフレジ
- 電車の改札
- コンビニでの支払い
どの場面でも、子どもが「お金を使った」という実感を持つ機会は減り続けています。だからこそ、家庭側で意図的に体験の場をつくる必要があるのです。
この記事では、2025年の最新データと専門家の知見をもとに、家庭で今日から取り入れられる具体策を紹介します。年齢別の目安、よくある失敗、現金とキャッシュレスを教える順番——実践に落とし込める形でお伝えします。
金銭感覚とは、お金の価値や「使えば減っていく」という実感を伴いながら、使い道を判断する力のことです。この感覚は、教科書を読むだけでは育ちません。日々の小さなお金のやり取りの積み重ねこそが、何よりの教材になります。
「キャッシュレス時代」に子どものお金の教育が必要な理由とは?
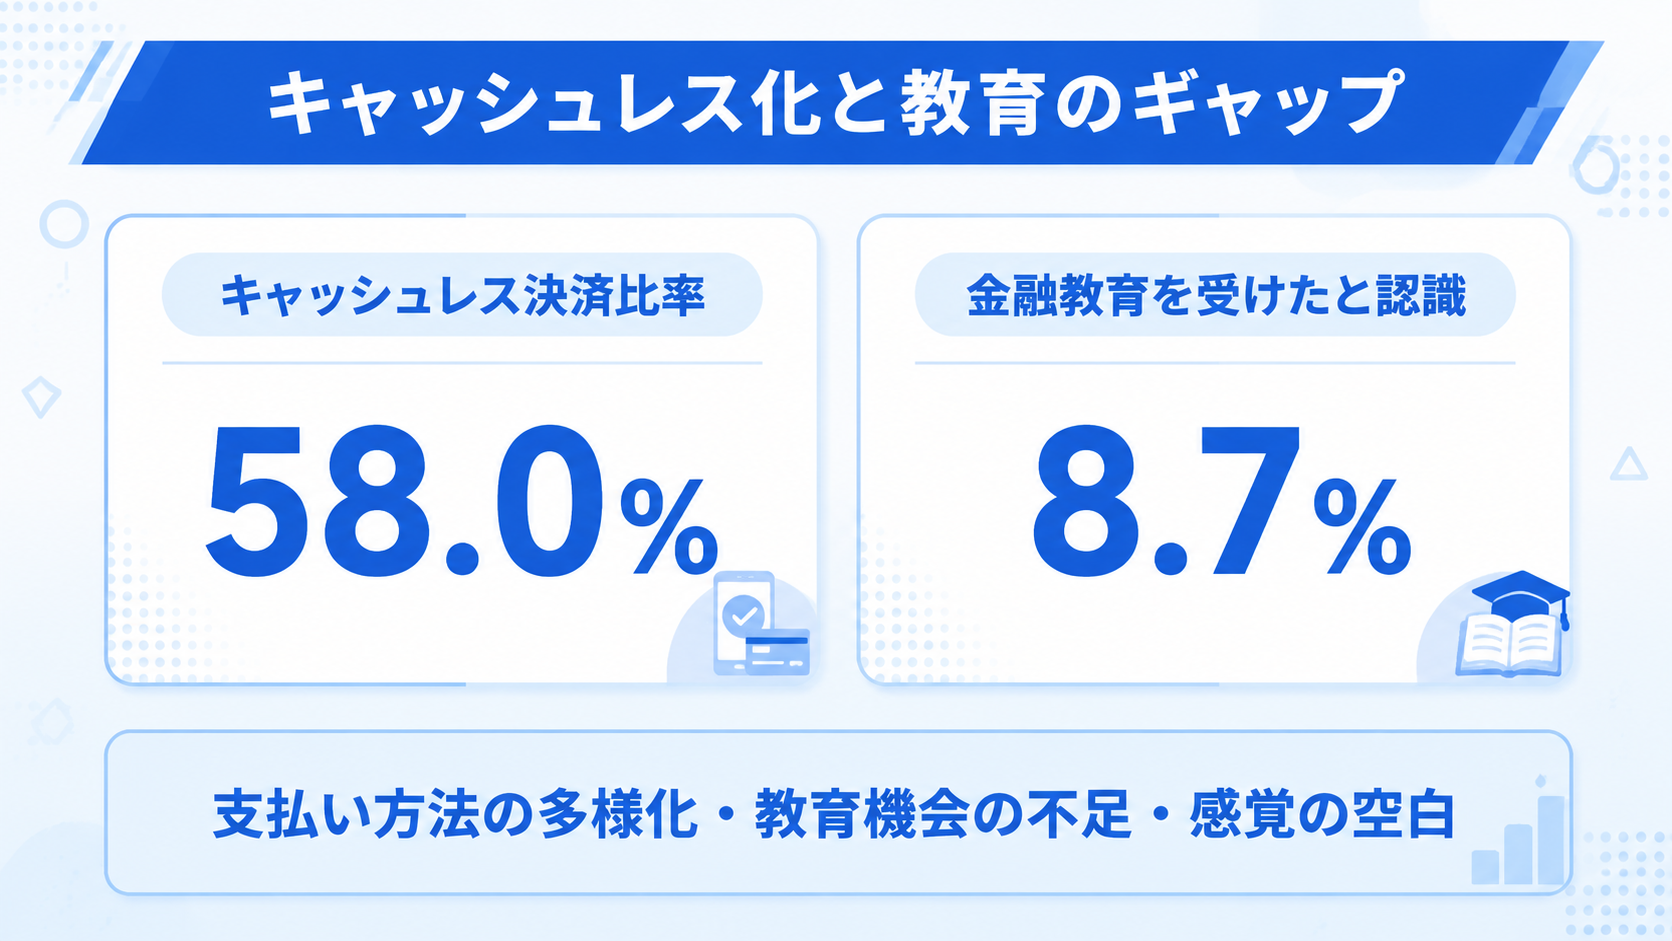
結論として、キャッシュレス化の進行速度に、家庭でのお金の教育が追いついていないことが理由です。
経済産業省の発表によると、2025年の日本のキャッシュレス決済比率は58.0%——決済額にして162.7兆円にのぼります。内訳を見ると、クレジットカードが全体の8割以上。コード決済や電子マネーも着実に広がっています。
出典:経済産業省「2025年のキャッシュレス決済比率を算出しました」
10年前と比べても、現金を使わない支払いは急速に日常へ広がっています。買い物も、電車の乗り降りも、給食費の引き落としも、お金が「見えない」場面が増え続けているのです。子どもが物心つく頃には、現金よりも先にカードやアプリで支払う親の姿を見ているケースも珍しくありません。
一方で、家庭や学校での金融教育は十分に進んでいるとは言えません。金融経済教育推進機構(J-FLEC)の「金融リテラシー調査(2025年)」では、金融経済教育を受けたと認識している人の割合は8.7%にとどまりました。
2022年調査の7.1%からはやや上昇したものの、依然として1割に届いていないのです。
出典:第一生命経済研究所「金融リテラシー調査(2025年)でみる若年層の特徴」
💡 ポイント
「お金が見えない」時代だからこそ、家庭での体験的な学びが、子どもの金銭感覚を支える土台になります。学校任せにせず、家庭でできることから始めましょう。
背景を整理すると、次の3つの変化が同時に起きていると言えます。
- 支払い方法の多様化|現金・電子マネー・コード決済が併存し、子どもが理解すべき仕組みが増えている
- 教育機会の不足|学校・家庭ともに金融教育を「受けた」と実感している人は1割未満にとどまる
- 感覚の空白|お金が減る実感を持たないまま、キャッシュレス決済に触れる子どもが増えている
この3つが重なることで、「気づいたら使いすぎていた」という失敗が起きやすくなっています。誰か特定の家庭だけの問題ではありません。だからこそ、家庭での意図的な関わりが欠かせないのです。
今後は学校現場でも、給食費や教材費のオンライン決済化がさらに進むと見込まれます。子どもが直接お金に触れる機会は、これからも減っていく方向にあるでしょう。だからこそ、学校の仕組みが整うのを待つのではなく、家庭のほうから先回りして体験の場をつくっておくことが、遠回りのようで一番の近道になります。
子どもは何歳からキャッシュレス決済に触れるべき?年代別の目安
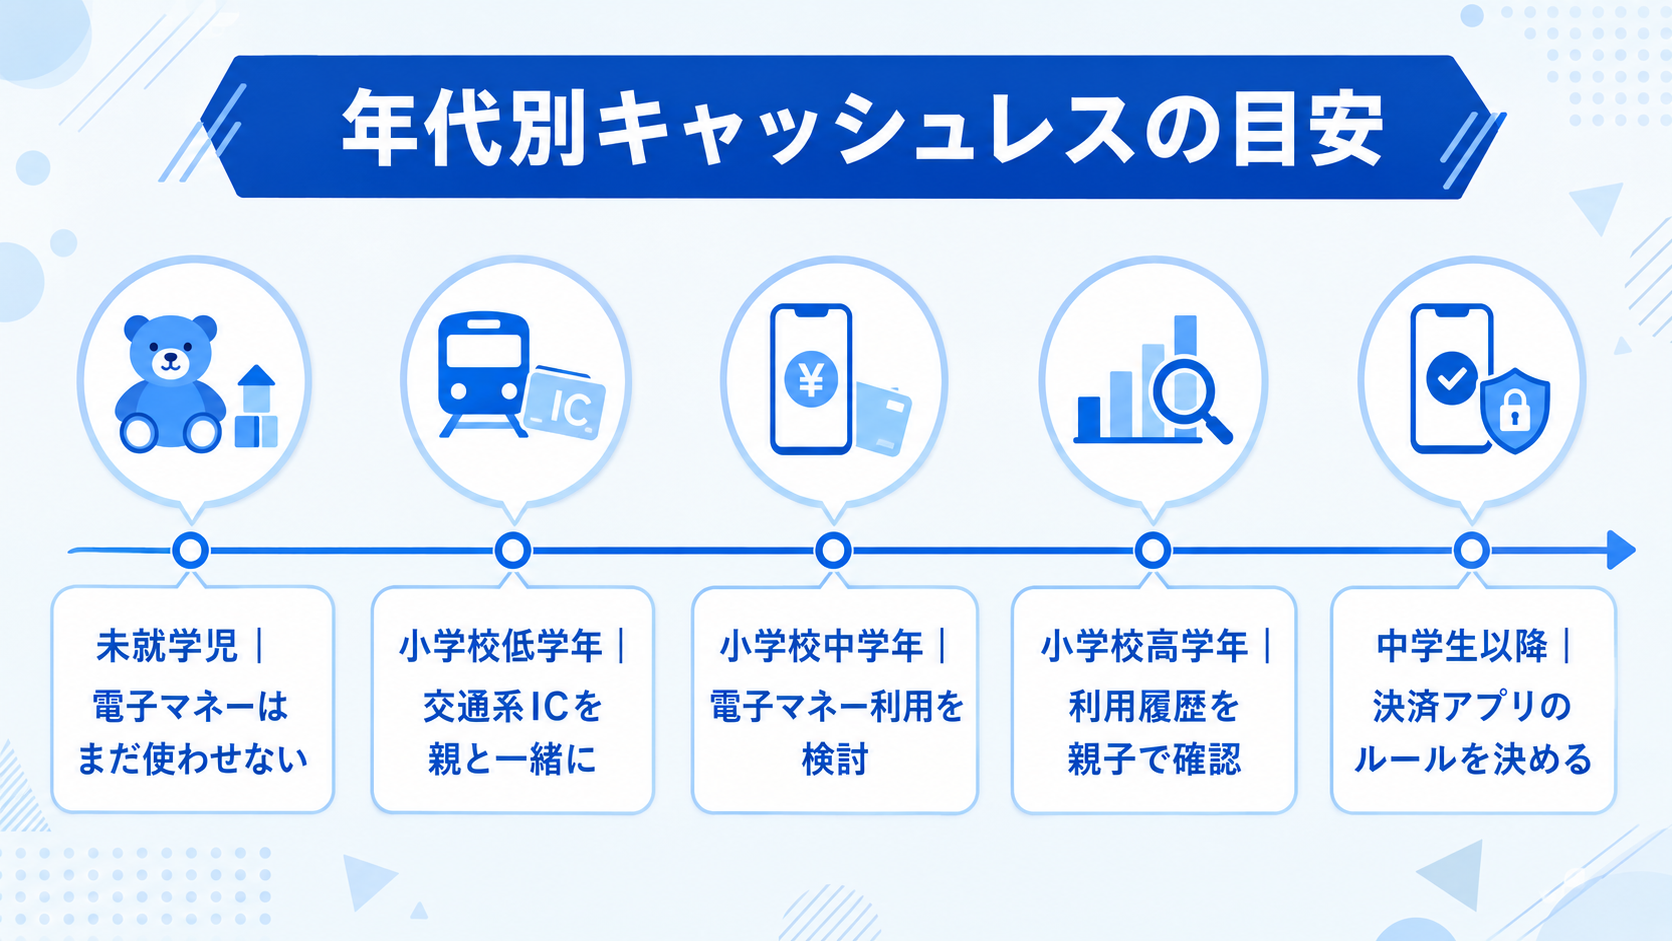
結論として、電子マネーやキャッシュレス決済は、現金でのやり取りに十分慣れたあとに、段階的に取り入れるのが基本です。
年齢や学年によって、適した関わり方は変わります。以下は一般的な目安です。地域や通学環境、家庭の方針によって前後して構いません。
| 年齢層 | 現金でのお金の経験 | キャッシュレスとの関わり方の目安 |
|---|---|---|
| 未就学児(〜6歳) | 買い物ごっこやお手伝いでお金に触れる | 電子マネーはまだ使わせない |
| 小学校低学年(1〜2年) | お小遣いを現金で受け取り、使い道を自分で選ぶ | 交通系ICカードなどを親と一緒に利用する |
| 小学校中学年(3〜4年) | お小遣い帳をつけ始める | 通学状況に応じて電子マネーの利用を検討する |
| 小学校高学年(5〜6年) | 予算内でのやりくりを経験する | 利用履歴を親子で一緒に確認する習慣をつくる |
| 中学生以降 | 大きめの金額の管理も任せてみる | スマホ決済アプリの利用ルールを一緒に決める |
都市部では通学に交通系ICカードが欠かせず、小学校低学年から電子マネーに触れる家庭が多い一方、公共交通の利用頻度が低い地域では、もう少し先まで現金中心で構わないという考え方もあります。表はあくまで目安として捉え、お住まいの環境に合わせて調整してください。
「うちはもう中学生だけど、現金教育をしてこなかった」という家庭もあるでしょう。その場合も、今日から遅すぎるということはありません。
まずは1か月だけお小遣いを現金で渡し、お小遣い帳と組み合わせてみる——そこから電子マネーへ移行しても十分間に合います。年齢はあくまで目安であり、始めるタイミングに正解はないのです。
⚠️ 注意
スマホ決済アプリは便利な一方、上限額や通知設定をしないまま持たせると、使いすぎに気づきにくくなります。最初は親の目が届く範囲で、小さく始めましょう。
電子マネーを持たせる前には、次の3点を家庭内で確認しておくと安心です。
- チャージ方法|誰が、いつ、いくら入金するのか、ルールを先に決めておく
- 利用範囲|使ってよい場所と金額の上限を、親子で確認する
- 履歴確認|週に一度など、決まったタイミングで一緒に利用履歴を見返す
この3点さえ押さえておけば、電子マネーは「見えないお金」ではなく「記録が残るお金」として、むしろ振り返りの教材にできます。年齢に応じて段階を踏むことは、遠回りに見えて実は一番の近道。いきなり大きな金額や複数の決済手段を任せるより、小さな成功体験を積み重ねるほうが、結果的に自立は早まります。
キャッシュレス移行でよくある失敗と、防ぐための工夫とは?
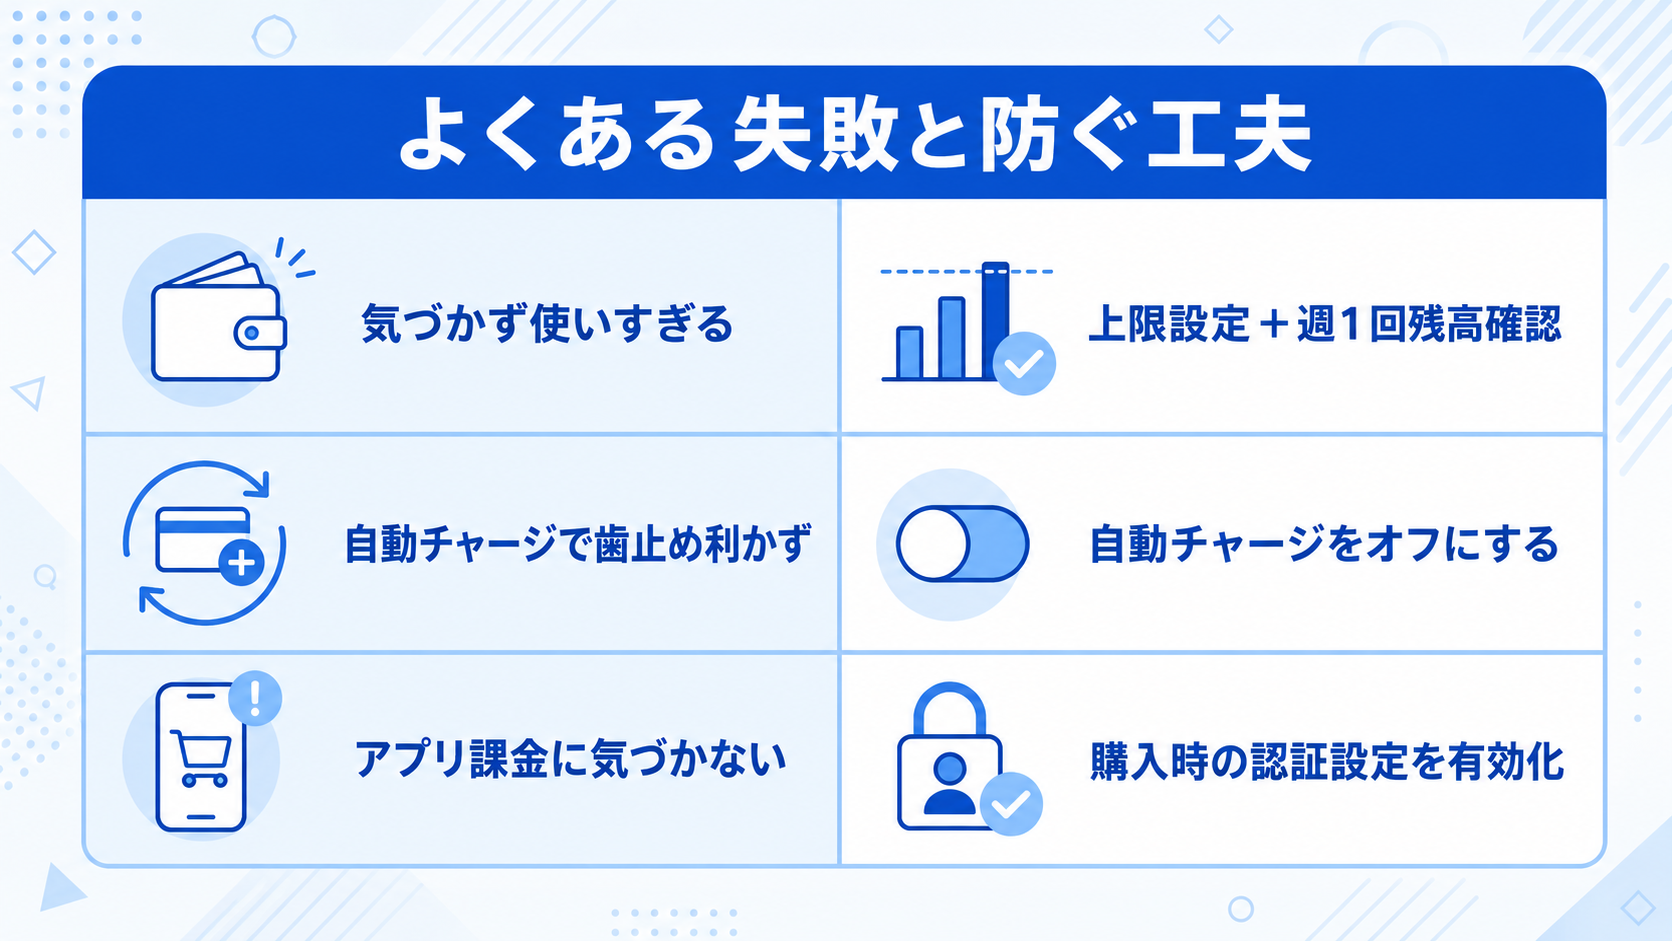
結論として、多くの失敗は「制限を決めないまま、利用範囲だけを広げてしまうこと」から起きます。
電子マネーは残高が数字でしか表示されないため、子どもにとっては「なくなる」実感が持ちにくいものです。特に、チャージが自動で行われる設定になっていると、使った分がすぐに補充され、「使いすぎ」に気づく機会そのものが失われてしまいます。
| 失敗パターン | 起きる原因 | 防ぐための工夫 |
|---|---|---|
| 気づかないうちに使いすぎる | 残高が見えず、減っている実感がない | 上限額を設定し、週1回は残高を一緒に確認する |
| 自動チャージで歯止めが利かない | チャージ上限を設定していない | 自動チャージをオフにし、手動での入金に切り替える |
| アプリの課金に気づかない | 決済情報が端末に保存されたままになっている | 購入時の認証設定を有効にし、利用通知を受け取る |
友人同士でスマホ決済アプリを使って割り勘をする、オンラインゲームのアイテムを購入する。こうした場面は中高生でも珍しくなく、保護者が把握しないまま金額が積み重なっていくことがあります。「うちの子に限って」と油断せず、まずは仕組み自体を親子で確認しておくことが予防につながります。
こうした失敗は、大学生や新社会人になってから初めて経験する人も少なくありません。金融経済教育推進機構の調査では、18〜20歳代で金融経済教育を受けたと認識している人の割合は13.5%で、2022年調査の13.1%からほぼ変化がありませんでした。
つまり、自分でお金を管理し始める世代になっても、教育経験はあまり増えていないのです。
出典:第一生命経済研究所「金融リテラシー調査(2025年)でみる若年層の特徴」
💡 ポイント
失敗を防ぐ一番の近道は、大きくなってから急に管理を任せるのではなく、家庭にいるうちから小さな失敗を経験させておくことです。
家庭で今日から始められる、お金の教育4つの実践
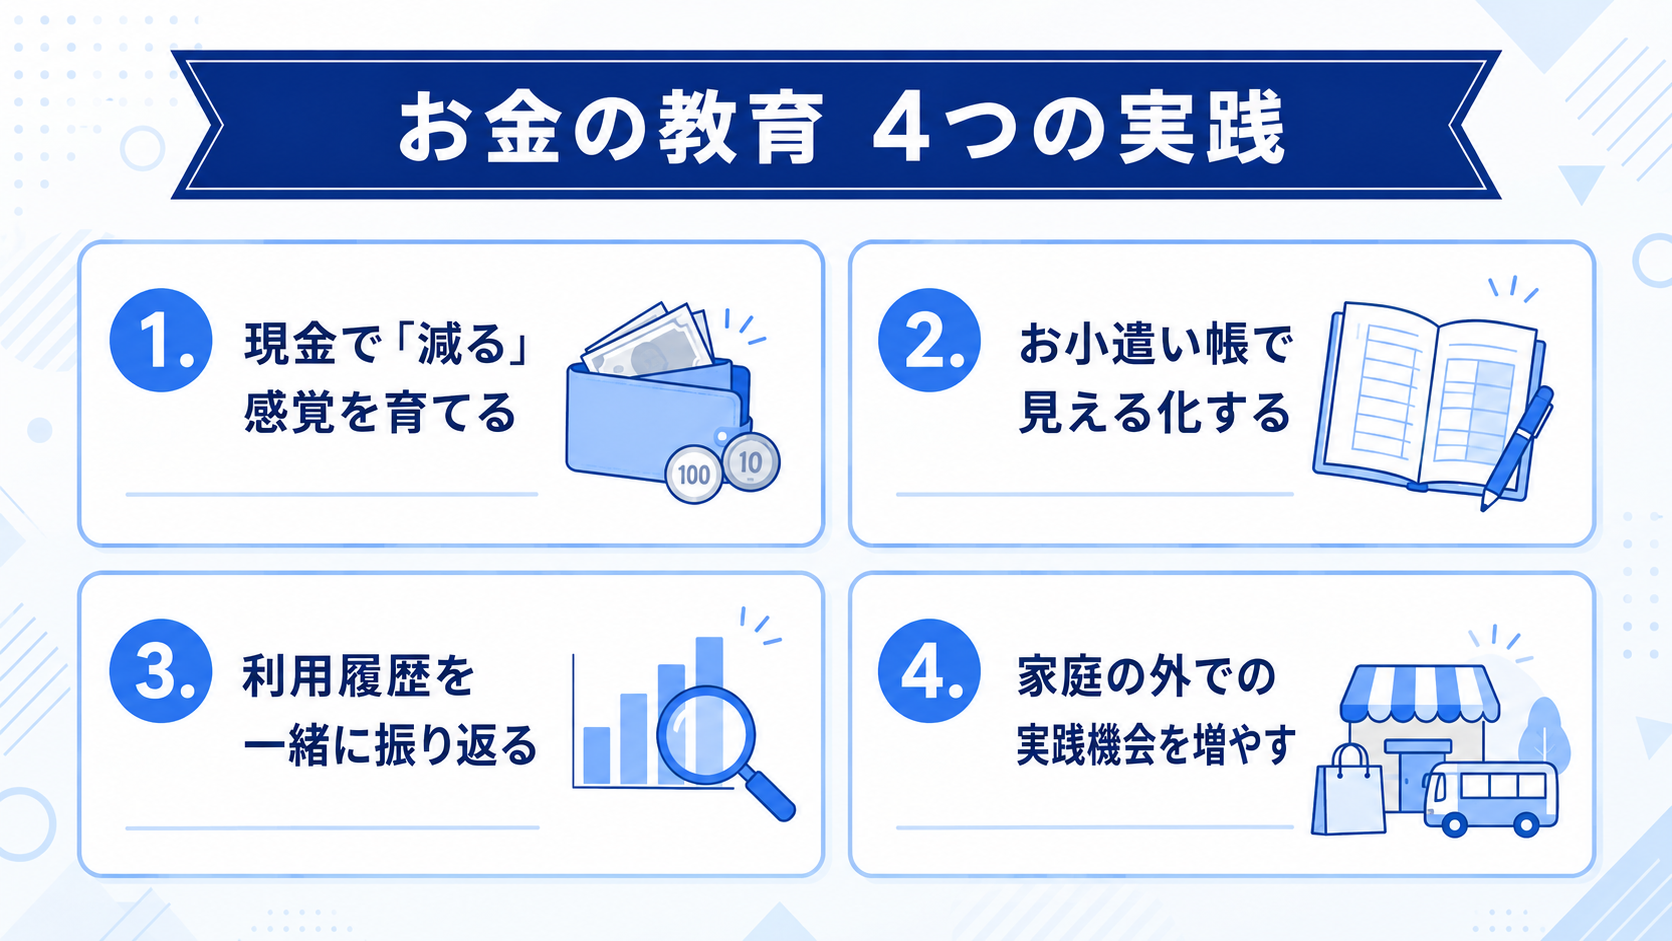
実践のポイントは、現金体験・見える化・対話・実践機会の4つに整理できます。
- 現金で「使えば減る」感覚を先に育てる
- お小遣い帳やアプリで「見える化」する
- 利用履歴を一緒に振り返る対話の時間をつくる
- 家庭の外での実践機会を増やす
順番に見ていきましょう。
1. 現金で「使えば減る」感覚を先に育てる
キャッシュレス決済を始める前に、現金でのやり取りを十分に経験させることが土台になります。
お店で自分の手でお金を払い、おつりを受け取る。この一連の動作こそが、「お金は使えば減る」という当たり前の実感を育てます。電子マネーは、この感覚が育ってから移行するほうが、使いすぎのリスクを抑えやすくなるのです。
特に未就学児や小学校低学年のうちは、硬貨の種類やお釣りの計算そのものが算数の練習にもなります。日常の買い物を、勉強の一環として捉え直してみるのもよいでしょう。
買い物の際、あえて子ども自身にお金を渡してもらうだけでも十分な練習になります。何度も繰り返すうちに、金額の大小に対する感覚が自然と身についていくはずです。
2. お小遣い帳やアプリで「見える化」する
キャッシュレス決済の最大のデメリットは、残高や支出が目に見えにくいことです。
紙のお小遣い帳でも、子ども向けの家計管理アプリでも構いません。「何にいくら使ったか」を記録し、あとから見返せる仕組みを用意しましょう。低学年のうちは親が記録を手伝い、高学年からは自分で入力する形に移行すると、無理なく続けられます。
記録の形式にこだわりすぎる必要はありません。続けやすさを優先し、まずは1か月続けてみることを目標にするとよいでしょう。未就学児であれば、透明な貯金箱や、用途別に仕切った小さな財布を使い、目で見て残高が分かる工夫をするだけでも、立派な「見える化」の第一歩になります。
電子マネー移行後も、この「見える化」の考え方はそのまま活かせます。アプリの残高表示を毎回チラッと確認する癖をつけておくだけで、キャッシュレスならではの実感の薄さを補うことができます。
3. 利用履歴を一緒に振り返る対話の時間をつくる
記録をつけるだけでは、金銭感覚は育ちにくいもの。振り返りの対話とセットにすることが欠かせません。
ファイナンシャルプランナーで、金融経済教育推進機構の運営委員を務める八木陽子氏は、家庭でのお金の教育について「身近なところで、できることがたくさんあります」と述べています。特別な教材がなくても、週末に電子マネーの利用履歴を一緒に眺めるだけで、立派な金融教育になるのです。
出典:東京すくすく「物心ついたころからキャッシュレス 子どもの金銭感覚、大丈夫?」
「いくら使ったの?」と問い詰めるのではなく、「これは何を買ったの?」「満足できた?」と、選択そのものを一緒に振り返る対話を意識すると、子どもも構えずに話しやすくなります。
4. 家庭の外での実践機会を増やす
お金の感覚は、家庭内だけでなく、社会との接点の中でも育っていきます。
筆者は高校でキャリア教育の授業を外部講師として毎年担当していますが、進路や将来の働き方について話す生徒の中には、日々の収入や支出の感覚が乏しいまま高校生になっているケースも見受けられます。
お小遣いの管理、アルバイト、学校行事での買い物——小さな金銭判断の機会を意識的に増やしておくことが、将来の自立にもつながっていくと感じます。
お祭りの屋台での買い物、友達へのちょっとしたプレゼント選び。こうした日常の小さな場面も、立派な実践の機会になります。特別なイベントを用意する必要はありません。夏休みの自由研究でお店の仕組みを調べてみる、家族旅行の予算を一緒に考えてみるといった形でも、お金への関心は十分に育っていきます。
📝 補足
お金の教育に「唯一の正解」はありません。現金派・キャッシュレス派、どちらの方針にも一長一短があります。家庭の価値観に合わせて、無理なく続けられる方法を選ぶことが何より大切です。
🧭 あわせて使えるツール
お金の教育で響く声かけは、子どもとの関わり方のタイプによっても変わります。子育てスタイル16タイプ診断で、お子さんとの関わり方の傾向を知っておくと、対話のヒントが見つかるかもしれません。
現金とキャッシュレス、どちらを先に教えるべき?
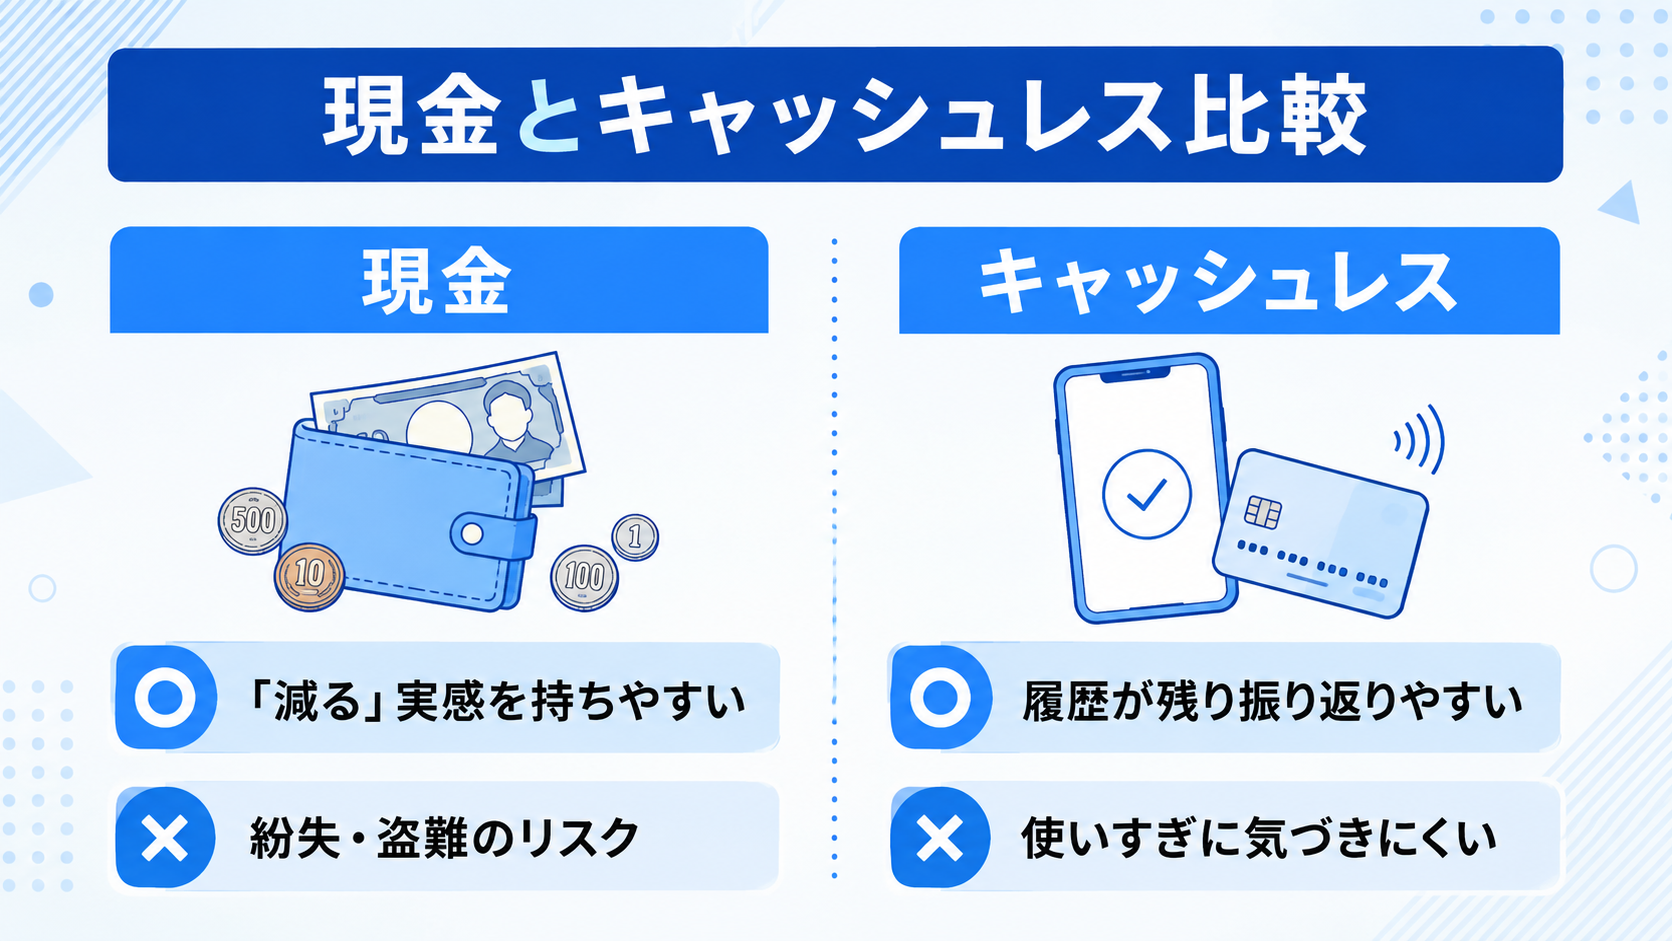
結論として、現金を先に、キャッシュレスをあとに教えるのが基本の順番です。
それぞれにメリットとデメリットがあります。順番を誤ると、「便利さ」だけが先に伝わり、「重み」が育たないまま大人になってしまうこともあるでしょう。
| メリット | デメリット | |
|---|---|---|
| 現金 | 「減る」実感を持ちやすい。全世代で使える | 紛失・盗難のリスクがある。記録が残りにくい |
| キャッシュレス | 履歴が残り振り返りやすい。多くの場面で便利 | 残高が見えにくく、使いすぎに気づきにくい |
この表からも分かる通り、現金とキャッシュレスは対立するものではなく、役割が違うだけです。現金で感覚を養い、キャッシュレスで記録と振り返りを学ぶ。両方を経験させることが、結果的に近道になります。
どちらか一方に偏った教え方をすると、子どもが大人になったときに苦労する場面が出てきます。現金しか知らないままキャッシュレス社会に出れば、記録や振り返りの習慣が身につきません。逆に、キャッシュレスだけで育てば、「お金は無限にある」という誤った感覚を持ちかねないのです。
きょうだいがいる家庭では、上の子と下の子で開始時期やルールが変わることもあります。年齢が違えば理解度も異なるため、「お姉ちゃんと同じにして」と言われても、無理に足並みを揃える必要はありません。それぞれの発達段階に合わせて、個別にルールを見直していきましょう。
では、キャッシュレスへの移行はどのタイミングで検討すればよいのでしょうか。目安となるサインを3つ挙げます。
- お小遣い帳が定着|現金でのやりくりを2〜3か月ほど続けられている
- 行動範囲の変化|電車通学や塾通いなど、電子マネーが実用上必要になった
- 親子でルールを話し合えた|上限額や利用範囲について、子ども自身が納得している
この3つが揃ってから移行すれば、キャッシュレス決済も「便利な道具」として、無理なく生活に取り入れられるはずです。焦る必要はありません。周りの家庭がすでに電子マネーを導入していても、比べる必要はなく、我が家のペースで進めれば十分です。
よくある質問
子どものお小遣いはキャッシュレスにしてもいい?
結論から言うと、現金での経験を積んだあとであれば問題ありません。ただし、上限額の設定と利用履歴の定期確認をセットで行うことをおすすめします。いきなり全額をキャッシュレスに切り替えるのではなく、まずは一部の用途から試すと、失敗しても被害が小さく済み、親子ともに安心です。
電子マネーの上限額はどう決めればいい?
1週間分、または1か月分のお小遣いを目安に設定する家庭が多いです。使いすぎた場合はチャージを一時的に止めるなど、家庭内のルールを事前に決めておくとトラブルを防げます。年齢が上がるごとに、少しずつ上限を見直していくとよいでしょう。
お小遣い帳アプリは何歳から使わせるべき?
数字の計算に慣れてくる小学校中学年(3〜4年生)頃から始める家庭が多いです。最初は親が一緒に入力をサポートし、慣れてきたら少しずつ子ども自身に任せていくとスムーズに移行できます。低学年のうちは、紙のお小遣い帳から始めるのもおすすめです。
子どもが勝手にアプリ課金をしてしまったときはどうすればいい?
まずは決済サービスの利用明細を確認し、必要に応じてカード会社や決済事業者に相談しましょう。そのうえで、端末のパスワード管理や購入時の認証設定を見直すことが再発防止につながります。感情的に叱るより、仕組みの見直しを優先しましょう。
学校でのお金の教育はどこまで進んでいる?
金融経済教育推進機構の2025年調査では、金融経済教育を受けたと認識している人は全体の8.7%にとどまり、学校教育だけに頼るのは難しい状況です。家庭での実践が引き続き重要な役割を担っています。
共働きで忙しく、振り返りの時間が取れない場合はどうすればいい?
毎日でなくても構いません。週末の数分間、レシートやアプリの履歴を一緒に眺めるだけでも効果があります。継続することのほうが、時間の長さよりも大切です。
まとめ
- キャッシュレス決済比率は58.0%に達し、家庭での金銭教育の重要性が増している
- 金融経済教育を「受けた」と実感している人は、全体の8.7%にとどまる
- 失敗の多くは、上限を決めずに利用範囲だけを広げることから起きる
- 現金で「使えば減る」感覚を育ててから、電子マネーへ段階的に移行する
- 見える化と振り返りの対話が、子どもの金銭感覚を育てる鍵になる
キャッシュレス化は、もう止められない社会の流れです。だからこそ、家庭でのちょっとした関わりが差になります。特別な教材や高額な習い事は必要ありません。
まずは今週末、お子さんと一緒にお小遣いの使い道を振り返る時間をつくることから始めてみませんか。完璧を目指す必要はなく、続けることが何より大切です。小さな積み重ねが、子どもの一生の金銭感覚を支える土台になるはずです。