📘 この記事を読むとわかること
- こどもNISAとは何か、いつから始まる制度なのか
- 年間投資枠や非課税保有限度額など、制度の具体的な数値
- ジュニアNISAとの違い
- メリットと注意しておきたいデメリット
- 制度開始前の今、家庭でできる現実的な備え方
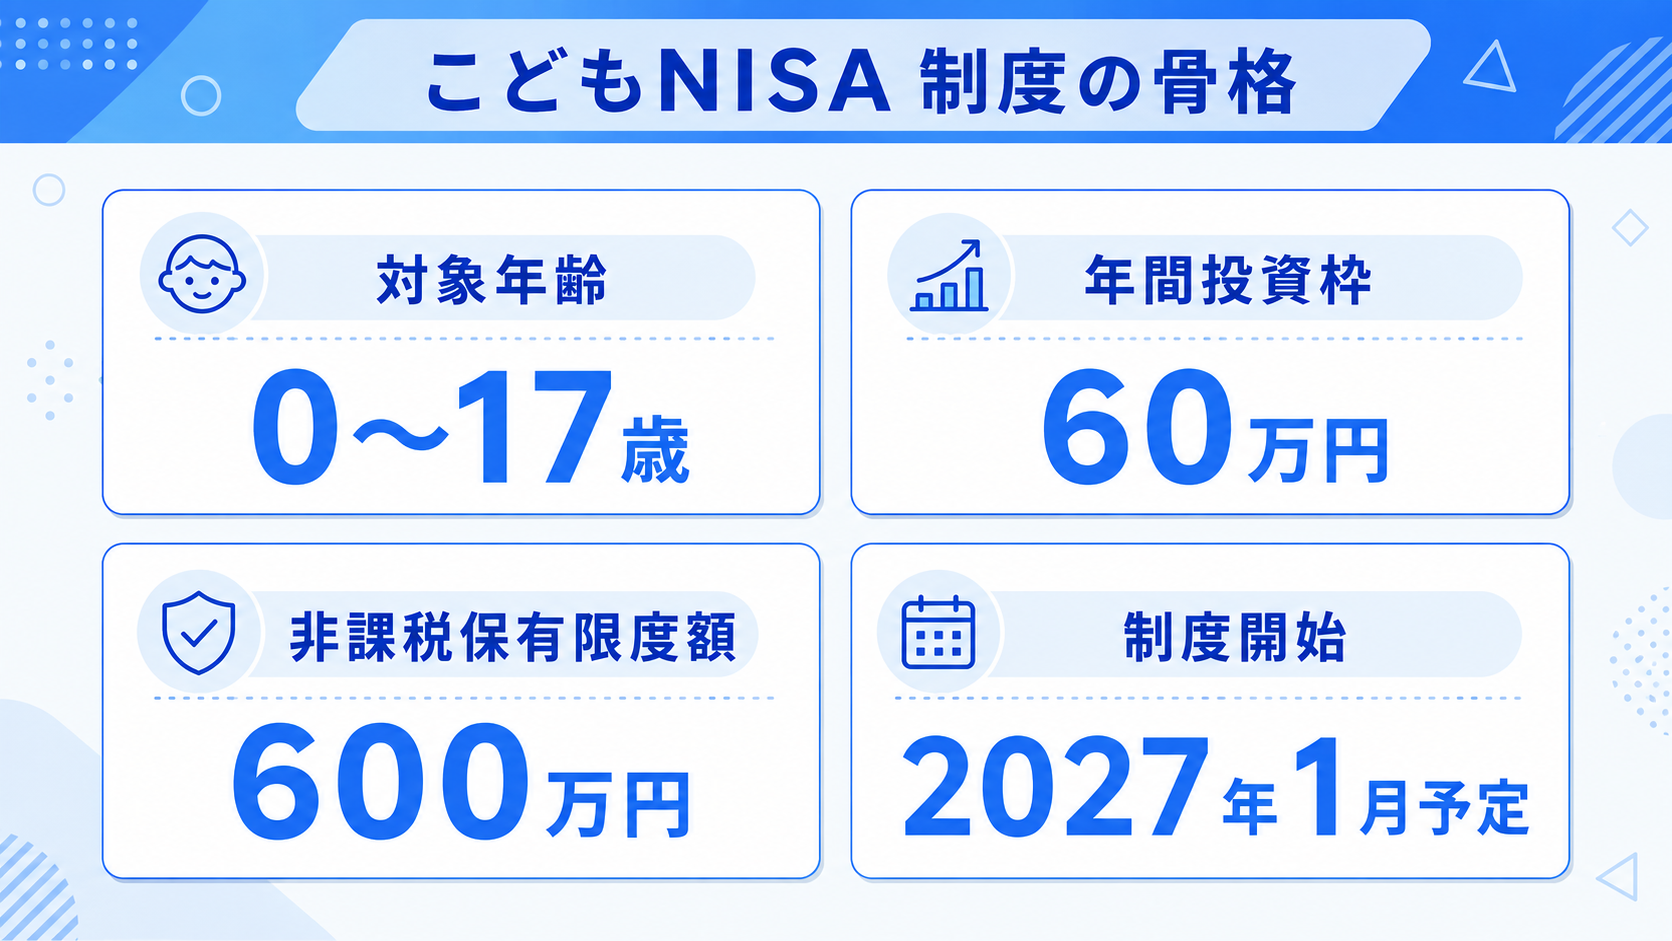
こどもNISAとは、2027年1月に開始が予定されている、未成年者を対象にした非課税投資制度です。年間60万円まで投資でき、非課税で保有できる金額の上限は600万円となる見込みです。
2026年8月、三菱UFJフィナンシャル・グループ(MUFG)がこどもNISAの取り扱いを発表し、2026年10月から口座開設手続きの受付を始めると明らかにしました。実際に制度が動き出す前から、金融機関側の準備が具体化してきた段階です。
一方で、教育費の準備方法として「NISA」という言葉を聞いたことがあっても、こどもNISAが既存の新NISAやジュニアNISAとどう違うのか、正確に説明できる保護者は多くありません。この記事では、公表されている一次情報をもとに制度の中身を整理し、家庭として今からできる備え方まで解説します。
そもそも、現行の新NISAは18歳以上でなければ口座を開けません。子ども名義で非課税運用をしたい家庭は、これまでジュニアNISAの終了後、選択肢が限られていました。こどもNISAは、この空白を埋める形で設計された制度と言えます。
次のような家庭にとって、特に関係が深い制度です。
- 未就学児〜中学生の子どもがいる家庭|非課税期間が無期限のため、運用期間を長く取りやすい
- すでに新NISAで資産運用をしている家庭|同じ考え方を子ども名義の口座にも広げやすい
- 学資保険だけでは物価上昇に不安がある家庭|運用による増加を狙える選択肢が増える
- 教育費の準備方法を複数持ちたい家庭|預金・保険・投資を組み合わせる発想がしやすくなる
こどもNISAとは?いつから始まる制度なのか
こどもNISAとは、0歳から17歳までの未成年者を対象に、投資信託の運用益が非課税になる新しい制度です。対象商品は、成人向けNISAの「つみたて投資枠」と共通の、金融庁の基準を満たした投資信託に限られます。
制度の開始は2027年1月の予定です。これに先立ち、三菱UFJ銀行・三菱UFJ信託銀行・三菱UFJモルガン・スタンレー証券・三菱UFJ eスマート証券の4社は、2026年10月から口座開設手続きの受付を開始すると発表しました。制度開始前から準備を進められる仕組みです。
出典:こどもとIT「MUFGが『こどもNISA』を取り扱い、2026年10月から口座開設手続き受付」
制度の骨格を、表で整理しておきましょう。
| 項目 | 内容 |
|---|---|
| 対象年齢 | 0歳〜17歳(未成年者) |
| 年間投資枠 | 60万円 |
| 非課税保有限度額 | 600万円 |
| 非課税期間 | 無期限 |
| 払い出し制限 | 原則18歳到達前は制限、12歳以降は教育費等の理由で例外的に可能な方向 |
| 対象商品 | つみたて投資枠と共通の基準を満たす投資信託 |
| 制度開始 | 2027年1月(予定) |
| 口座開設受付 | 2026年10月(MUFGグループ、他社は順次発表見込み) |
出典:三菱UFJ eスマート証券「『こどもNISA』の口座開設受付を開始~2027年1月の創設に先行して10月より開始~」
なぜ今、こどもNISAが創設されるのか
こどもNISA創設の狙いは、未成年のうちから長期の積み立てや分散投資を行い、成人後の大きな支出に備える資産形成にあります。ケータイWatchの取材に対し、MUFGは次のように説明しています。
「『こどもNISA』は、投資で得た利益が非課税となる未成年者向けの税制優遇制度。未成年者が長期の積み立てや分散投資を行うことで、成人後のライフイベントに備える資産形成を目的としている」
出典:ケータイWatch「MUFGが『こどもNISA』10月受付開始、年間60万円非課税の未成年向け制度」
つまり狙いは、大学進学など「成人後に必ず訪れる大きな支出」に対して、子どもが幼いうちから時間をかけて備えられるようにすることにあります。18歳になった時点で慌てて準備を始めるのではなく、0歳から長期の運用期間を確保できる点が、これまでのNISA制度にはなかった特徴です。
⚠️ 注意
2026年8月時点で公表されているのは制度の大枠です。対象商品の範囲や払い出しの具体的な要件など、細かい運用ルールは今後、政令・省令で確定していく段階にあります。最終的な条件は各金融機関の発表を確認してください。
こどもNISAはどこで口座を開設できるのか
2026年8月時点で口座開設受付の開始を正式発表しているのは、三菱UFJ銀行・三菱UFJ信託銀行・三菱UFJモルガン・スタンレー証券・三菱UFJ eスマート証券のMUFJグループ4社です。取扱商品や具体的な申込方法は、各社のウェブサイトで内容が固まり次第、順次公開される予定とされています。
他の証券会社や銀行についても、制度開始が2027年1月に迫っていることから、今後同様に取り扱いを発表する動きが広がると見られます。すでに新NISAの口座を持っている金融機関から、こどもNISAの案内が届くケースも増えてくるはずです。
焦って複数の金融機関に問い合わせる必要はありません。まずは普段使っている金融機関の発表を確認するのが効率的です。
こどもNISAとジュニアNISAは何が違う?
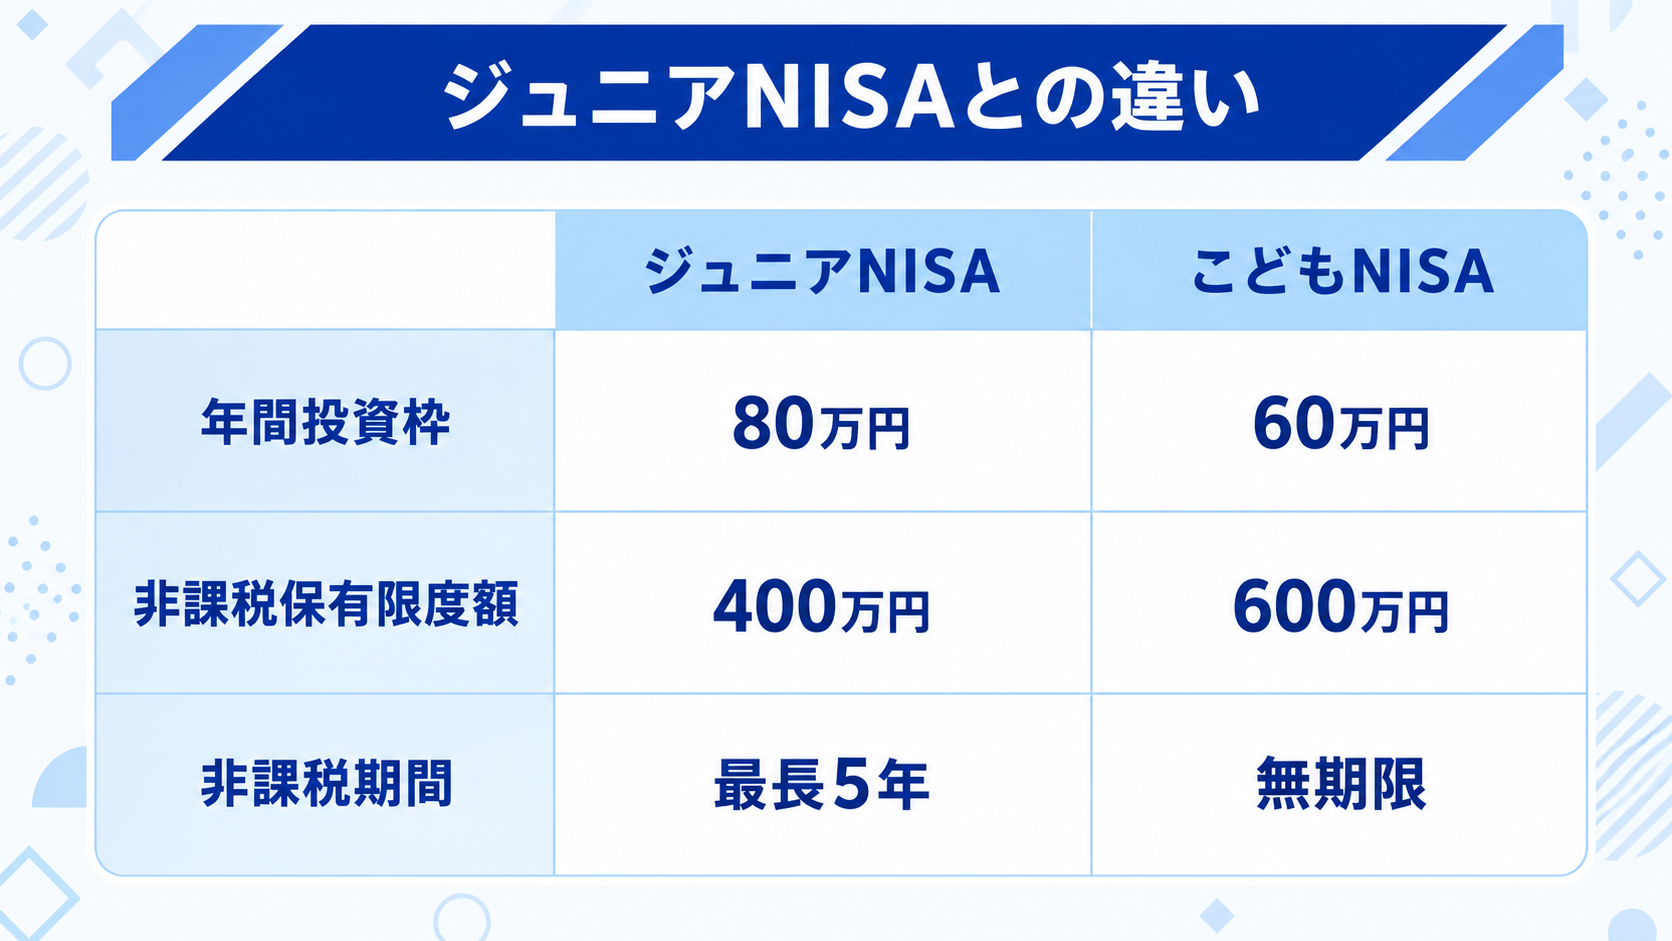
結論から言うと、こどもNISAとジュニアNISAは別の制度です。ジュニアNISAはすでに新規の口座開設受付が終了しており、こどもNISAはそれに代わる形で2027年に始まる新制度になります。
ジュニアNISAは2016年に始まった未成年向けの非課税制度でしたが、口座開設や払い出しの手続きが煩雑だったこともあり、想定ほど広がらないまま2023年に新規受付を終了しました。こどもNISAは、その反省を踏まえて設計し直された制度という位置づけです。
数値面でも違いがあります。年間投資枠はジュニアNISAの80万円に対しこどもNISAは60万円とやや少なくなる一方、非課税保有限度額はジュニアNISAの400万円からこどもNISAでは600万円に拡大される見込みです。非課税期間も、ジュニアNISAが最長5年だったのに対し、こどもNISAは無期限とされています。
| 項目 | ジュニアNISA | こどもNISA |
|---|---|---|
| 年間投資枠 | 80万円 | 60万円 |
| 非課税保有限度額 | 400万円 | 600万円 |
| 非課税期間 | 最長5年間 | 無期限 |
| 払い出し | 原則18歳まで制限 | 原則18歳まで制限、12歳以降は一部例外 |
| 新規受付 | 終了済み | 2026年10月〜(予定) |
出典:マネックス証券「こどもNISAとは?2027年1月開始予定の新制度をジュニアNISA・学資保険と徹底比較」
非課税保有限度額が広がり、払い出しの柔軟性も高まる方向にあるため、教育資金の準備手段としての選択肢は増えると言えます。ただし投資信託である以上、元本が保証されるわけではない点は変わりません。
もう一つの違いは、成人後の引き継ぎ方です。こどもNISAは、子どもが18歳に達した際、特段の手続きを要することなく自動的に成人向けNISAへ非課税保有限度額が引き継がれる仕組みが想定されています。子ども名義の口座から始まった資産形成が、そのまま本人の生涯にわたる資産形成の土台になっていくイメージです。
こどもNISAのメリット・デメリットは何か?
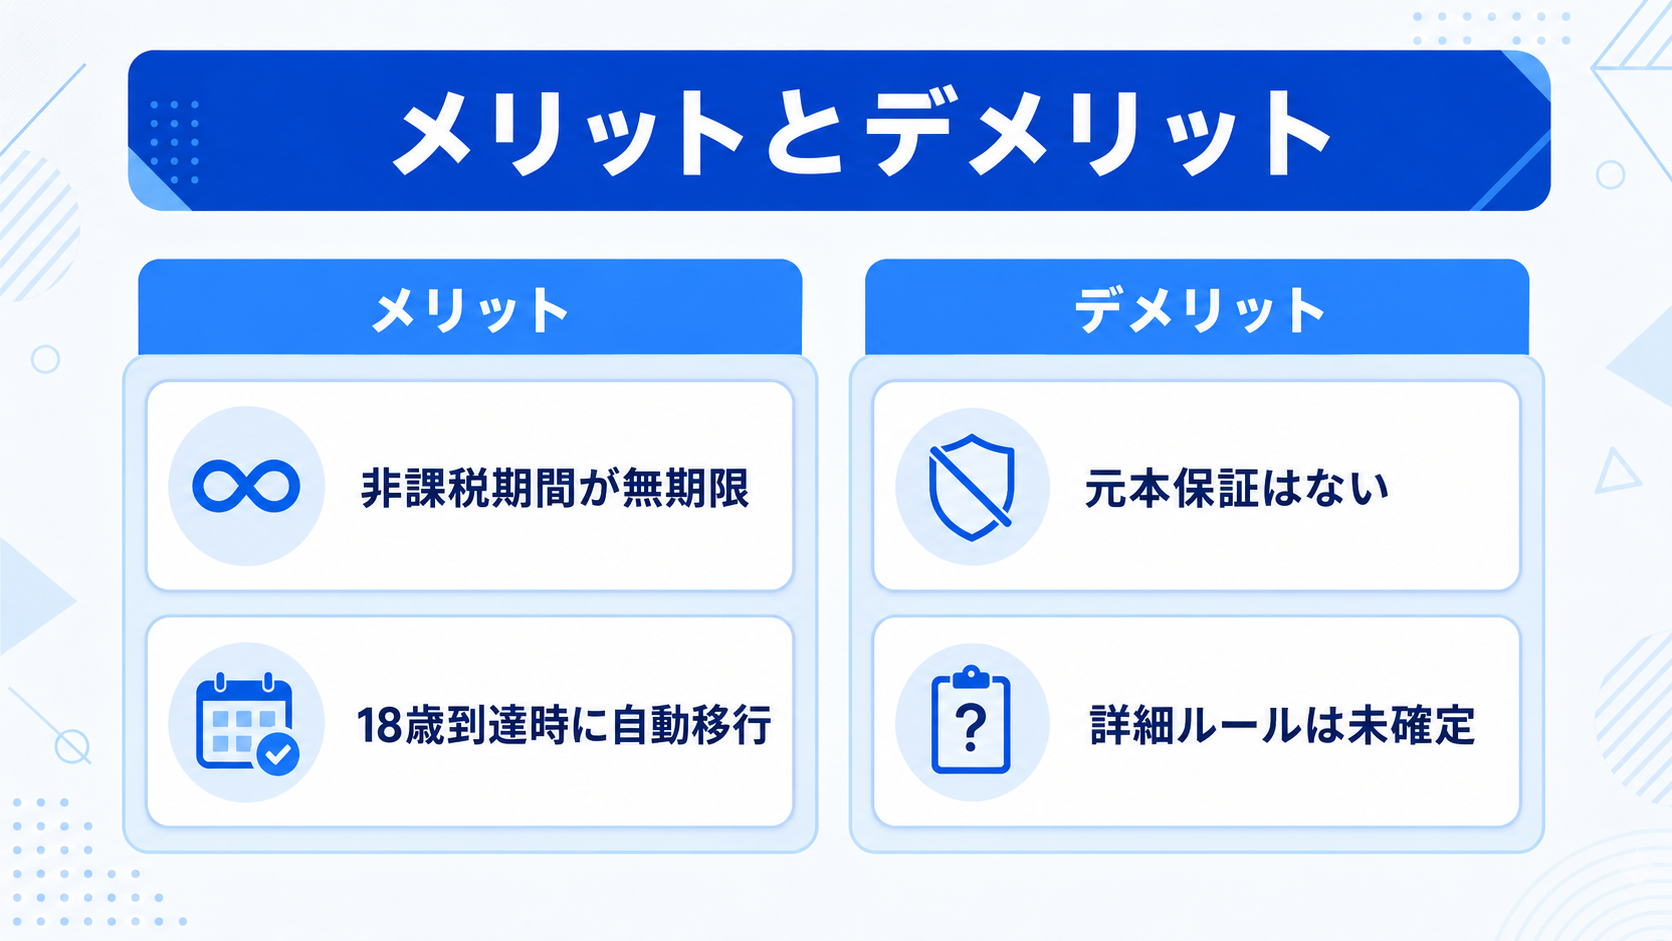
こどもNISA最大のメリットは、非課税期間が無期限で、長期の複利効果を活かしやすい点です。子どもが0歳のときに始めれば、18年近い運用期間を確保できる計算になります。あわせて、次のような特徴があります。
- 非課税保有限度額600万円|ジュニアNISAより枠が広く、長期での積み立てに向く
- 非課税期間が無期限|期限を気にせず、子どもの年齢に応じて運用を続けられる
- 18歳到達時に自動で移行|特段の手続きなく成人向けNISAへ資産を引き継げる見込み
- 12歳以降の一部払い出し|教育費など一定の理由があれば、18歳を待たずに使える可能性がある
一方で、始める前に理解しておきたい注意点もあります。
- 元本保証はない|投資信託である以上、運用成績によって元本を下回る可能性がある
- 対象商品が限定的|つみたて投資枠と同じ基準を満たす投資信託に限られる
- 詳細ルールが未確定|対象商品の範囲や払い出し要件は今後の政令・省令で確定する
- 短期で使う資金には不向き|相場変動があるため、数年以内に確実に使う予定の資金には向かない
特に注意したいのは、非課税枠が拡大したからといって、リスクそのものが下がるわけではないという点です。600万円という非課税保有限度額は「非課税で持てる上限」であり、投資額の安全性を保証するものではありません。
制度の器が大きくなるほど、中に何を入れるか(どの投資信託を選ぶか)の判断が、家計に与える影響も大きくなるのです。
💡 ポイント
学資保険は元本保証があるかわりに受取額が固定され、こどもNISAは運用成果次第で増減する代わりに非課税で長期運用できます。どちらが正解というものではなく、確実性を重視するか、増える可能性に賭けるかという性質の違いです。家庭の考え方に応じて、併用も選択肢になります。
教育資金の準備手段としてよく比較される「銀行預金」「学資保険」「こどもNISA」を、性質で整理すると次のようになります。
| 手段 | 元本保証 | 増える可能性 | 非課税メリット | 途中引き出し |
|---|---|---|---|---|
| 銀行預金 | あり | ほぼなし | なし | いつでも可能 |
| 学資保険 | あり(満期時) | 低い | 生命保険料控除のみ | 原則不可(途中解約は元本割れの可能性) |
| こどもNISA | なし | 市場次第で高い | 運用益が非課税 | 原則18歳まで制限、12歳以降は一部例外 |
どれか1つに絞る必要はありません。後述の調査でも、高校生以下の子を持つ親のうち資産運用で進学資金を準備していると答えた人は25.3%おり、預金・保険との併用が現実的な選択肢になっています。
確実に確保したい分は預金や保険、余裕資金の一部を長期運用に回す——そんな考え方が無理のない備え方と言えるでしょう。
教育費への不安、家庭はどれくらい備えている?
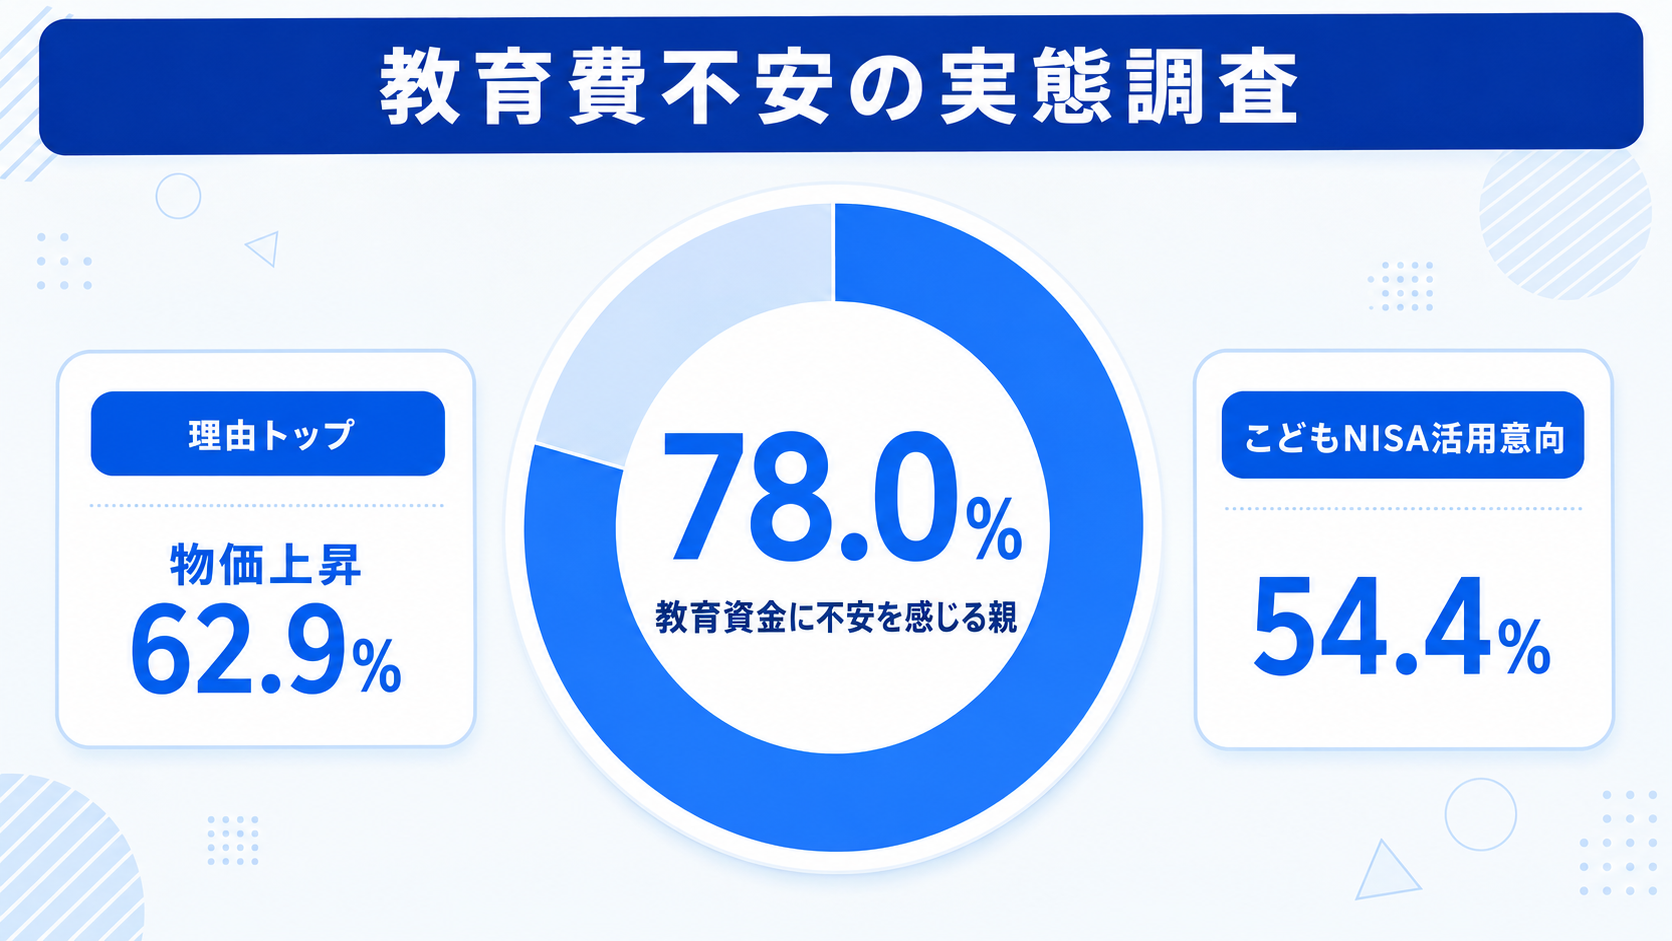
教育資金に不安を感じている親は78.0%にのぼります。物価上昇を理由に挙げる家庭が62.9%と最も多く、3年連続で1位となっています。
出典:ソニー生命保険「子どもの教育資金に関する調査2026」
実際の準備方法を見ると、高校生以下の子どもを持つ親(748名)のうち、進学資金を「銀行預金」で準備すると答えた人が53.3%、「学資保険」が38.5%、「資産運用」が25.3%でした。NISAを含む資産運用は、まだ主流とは言えないものの、4人に1人が選ぶ手段になっています。
不安の理由を詳しく見ると、単なる漠然とした心配ではなく、具体的な要因が浮かび上がります。
- 物価の上昇|62.9%(3年連続で最多の理由)
- 教育資金の必要額が分からない|34.4%
- 社会保険料など負担の増加|34.1%
- 自分の収入を維持できるか不安|32.1%
- 病気やケガのリスク|24.2%
出典:ソニー生命保険「子どもの教育資金に関する調査2026」
「物価上昇」が3年連続で最多の理由になっている点は見逃せません。教育費そのものよりも、日々の生活費が上がることで、教育費に回せるお金が目減りしているという構図がうかがえます。
学資保険のように受取額が固定される手段だけでは、この物価上昇分をカバーしにくいのです。こうした事情も、こどもNISAへの関心を後押ししている一因と考えられます。
こどもNISAへの関心自体は高く、子どもが18歳未満の親(728名)のうち54.4%が「活用したい」と回答しています。すでに親自身がNISAを教育資金に活用している家庭では、86.3%がこどもNISAの活用を希望しており、投資経験がある家庭ほど前向きな傾向がうかがえます。
教育費への不安は、実際の家計行動にも表れています。同調査では、教育費を捻出するために家計を切り詰めている家庭の姿も明らかになりました。
- 家族の外食費を削減|51.7%
- 家族のレジャー費を削減|44.6%
- 自分(親)のお小遣いを減らした|40.2%
未就学児の親248名では、必要な教育資金を平均1,458万円と見込んでいます。
一方で、学校外教育費の平均支出は月12,022円、進学費用準備の平均支出は月15,684円と、いずれも前年より減少しています。物価上昇の中で「準備したくてもできない」家庭が一定数いる実態がうかがえます。
出典:ソニー生命保険「子どもの教育資金に関する調査2026」
こうした状況を踏まえると、こどもNISAへの関心の高さは、単なる新しもの好きではなく、「無理なく増やせる手段がほしい」という切実さの表れとも読み取れます。
払い出しルールについて、こどもとITの取材にMUFGは次のように説明しています。
「18歳になる前の払い出しが制限される。一方、12歳以降は教育費など一定の理由に限り、例外として払出しを認める」
出典:こどもとIT「MUFGが『こどもNISA』を取り扱い、2026年10月から口座開設手続き受付」
中学生の年齢にあたる12歳から、教育費目的での払い出しに道が開かれる可能性がある点は、子育て家庭にとって実務上の意味が大きい部分です。塾や受験、進学のタイミングと重なりやすいからです。
制度開始までに、家庭で今できることは何か?
結論として、2026年8月時点では慌てて口座を作る必要はありません。詳細な運用ルールが確定していない以上、まずは情報を整理する段階です。
とはいえ、何もしなくていいわけでもありません。制度が動き出した後にあわてないために、今のうちに済ませておける準備はいくつかあります。
筆者は外部講師として高校のキャリア教育の授業を毎年担当していますが、大学進学にかかる費用の話題になると、生徒本人だけでなく、その先にいる保護者の関心の高さを感じる場面が少なくありません。進路選択と教育費は、切り離して考えにくいテーマです。
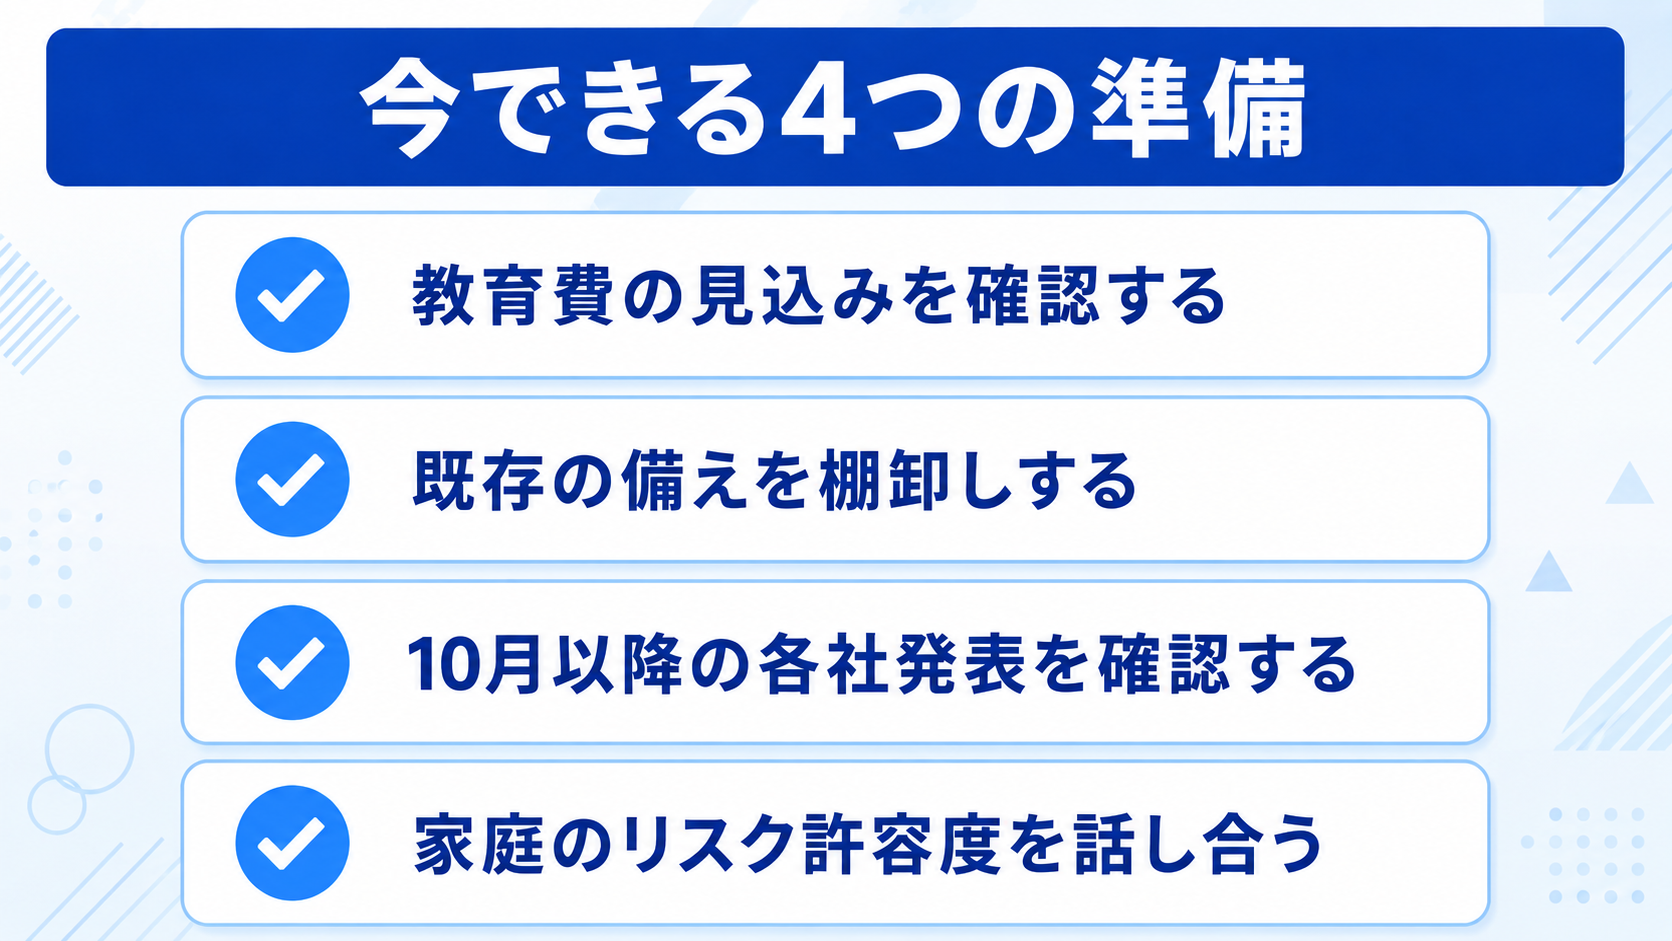
制度開始を待つ間に、家庭でできる準備は次のようなことです。
- 教育費の見込みを確認する|進学先の想定によって必要額は大きく変わる
- 既存の備えを棚卸しする|預金・学資保険・NISAなど、今何をどれだけ使っているか整理する
- 2026年10月以降の各社の発表を確認する|口座開設の条件や対象商品は金融機関ごとに異なる可能性がある
- 詳細ルールの確定を待つ|対象商品や払い出し要件は政令・省令で今後確定する
- 家庭のリスク許容度を話し合う|元本保証を優先するか、非課税メリットを優先するかは家庭ごとに異なる
📝 補足
教育費の準備方法に「唯一の正解」はありません。確実性を重視するなら預金や学資保険、長期の非課税メリットを重視するならこどもNISAというように、家庭の価値観やリスクの取り方によって選び方は分かれます。制度の中身を理解した上で、家庭に合う組み合わせを選ぶことが大切です。
特に、すでに新NISAで積み立てを行っている家庭は、口座開設の流れをイメージしやすいはずです。一方で投資経験がまったくない家庭にとっては、こどもNISAが「初めての資産運用」になる可能性もあります。その場合は、少額から無理のない範囲で始める、という基本を子ども名義の口座でも同じように意識したいところです。
もう一つ見落とされがちなのが、子ども自身との関わり方です。こどもNISAは口座の名義人が子どもになります。中学生・高校生になれば、自分の名前で運用されているお金があることに関心を持つ子どもも出てくるはずです。
「なぜ増えたり減ったりするのか」「非課税とはどういう意味か」——それを親子で話す機会として捉えれば、単なる資金準備を超えて、金融教育の入り口にもなり得ます。
よくある質問
こどもNISAはいつから始まりますか?
2027年1月に開始が予定されています。これに先立ち、MUFGグループなど一部の金融機関では2026年10月から口座開設手続きの受付を開始すると発表しています。
こどもNISAの非課税投資枠はいくらですか?
年間60万円まで投資でき、非課税で保有できる金額の上限は600万円となる見込みです。非課税期間は無期限で、18歳到達後は特段の手続きなく成人向けNISAへ移行するとされています。
こどもNISAはいつでも引き出せますか?
原則として18歳になる前の払い出しは制限されます。ただし12歳以降は、教育費など一定の理由に限り例外的に払い出しが認められる方向で検討されています。
こどもNISAとジュニアNISAは同じ制度ですか?
別の制度です。ジュニアNISAはすでに新規の口座開設受付が終了しており、こどもNISAは年間投資枠や非課税保有限度額、払い出しルールが異なる新制度として2027年に始まります。
制度開始前の今、家庭は何をすればいいですか?
詳細な運用ルールが確定していない段階のため、無理に判断を急ぐ必要はありません。まずは家庭の教育費の見込みと、預金・学資保険・NISAなど既存の備えを整理しておくことが実践的です。
まとめ
- こどもNISAは2027年1月開始予定の未成年者向け非課税投資制度
- 年間投資枠60万円、非課税保有限度額600万円、非課税期間は無期限
- ジュニアNISAより非課税枠が広がり、12歳以降は一部払い出しの余地もある
- 教育費に不安を感じる親は78.0%、活用意向は54.4%と関心は高い
- 詳細ルールは未確定のため、今は情報整理と既存の備えの棚卸しが現実的
こどもNISAは、教育資金の選択肢を広げる新しい制度です。ただし、始めることそのものが目的にならないよう注意したいところです。まずは家庭の教育費の見込みを確認し、2026年10月以降に各金融機関から発表される詳細情報を待ってから、預金・学資保険との組み合わせを検討していくのが現実的な進め方です。
教育費に関する不安は、多くの家庭に共通するものです。だからこそ、新しい制度の名前だけに反応するのではなく、その中身を正しく理解した上で、家庭ごとの答えを見つけていくことが、遠回りに見えて一番の近道になります。