📘 この記事を読むとわかること
- 児童手当の最新の支給額と対象年齢(2024年10月改正後)
- 0歳から高校卒業まで受け取り続けた場合の総額シミュレーション
- 内閣府の調査に見る、実際の家庭の使い道
- 貯金・学資保険・NISAを比較したときのメリットと注意点
- 児童手当をきっかけに子どもとお金について話すヒント
児童手当は、0歳から高校生年代まで受け取り続けると、第1子・第2子でも総額約234万円になります。2024年10月の制度改正で対象年齢と所得制限が見直され、より多くの家庭にとって教育費の土台となる存在になりました。
「毎月の児童手当、なんとなく生活費に混ざってしまっている」「学資保険とNISA、結局どちらがいいのだろう」——そんな悩みを持つ家庭は少なくありません。振込口座を見るたびに気になりつつも、後回しにしている保護者も多いのではないでしょうか。
この記事では、2024年10月改正後の最新の支給額から、年齢別の総額シミュレーション、内閣府調査に基づく実際の使い道、そして貯金・学資保険・NISAという3つの選択肢の違いまでを整理します。読み終える頃には、我が家に合った児童手当との付き合い方が見えてくるはずです。
児童手当は、申請さえすれば毎月自動的に振り込まれるお金です。だからこそ、家計に組み込まれてしまい、「教育費のために」という当初の目的が薄れていきやすいという側面もあります。まずは制度の全体像を正しく押さえることから始めましょう。
児童手当とは、日本国内に住む0歳から高校生年代の子どもを養育する保護者に対し、家庭の生活の安定と子どもの健やかな成長を目的として国が支給する手当のことです。
児童手当とは?2024年10月の制度改正でいくらもらえる?
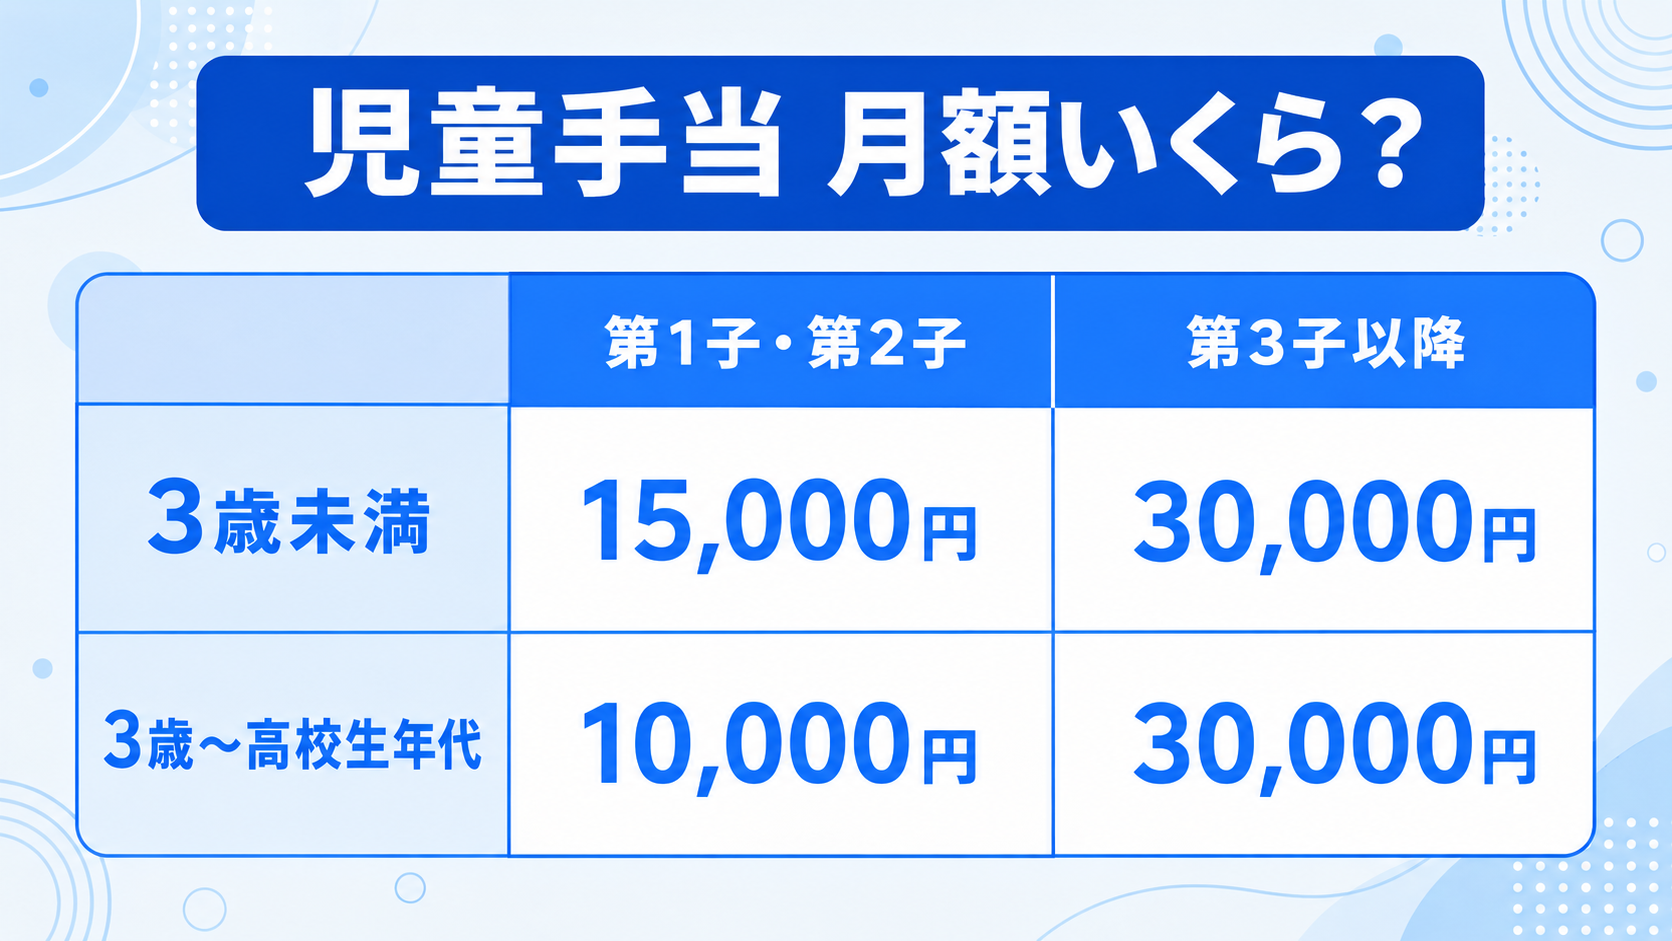
2024年10月の改正で、児童手当は「所得制限の撤廃」と「支給対象年齢の高校生年代までの拡大」という2点が大きく変わりました。これにより、これまで対象外だった高所得世帯や、中学卒業後の子どもを持つ家庭も新たに受給できるようになっています。
改正前の制度では、対象は「中学校修了まで」に限られ、世帯の主たる生計者の年収が960万円程度を超えると支給額が減額され、さらに一定の水準を超えると支給自体が停止されていました。この2つの制限がなくなったことで、高校生の子を持つ家庭や、これまで対象外だった共働きの高所得世帯にも、新たに手当が届くようになっています。
支給額は子どもの年齢と、第何子にあたるかによって変わります。こども家庭庁の公式情報をもとに整理すると、次のとおりです。
| 子どもの年齢 | 第1子・第2子 | 第3子以降 |
|---|---|---|
| 3歳未満 | 15,000円/月 | 30,000円/月 |
| 3歳〜高校生年代 | 10,000円/月 | 30,000円/月 |
対象年齢は「18歳に達する日以後の最初の3月31日まで」、つまり高校生年代までです。
支給月も年3回(4か月分ずつ)から年6回(2か月分ずつ、偶数月)に変わりました。以前は4か月分がまとめて振り込まれるため使い道が曖昧になりがちでしたが、隔月で入るようになったことで、毎月の家計の中に組み込みやすくなっています。
💡 ポイント
所得制限の撤廃により、これまで「世帯年収960万円の壁」で減額・停止されていた家庭も、2024年10月分から満額を受け取れるようになりました。過去に対象外だった家庭は、申請の要否を一度確認しておくと安心です。
また、令和4年6月分から現況届は原則不要になりました。ただし、離婚協議中で配偶者と別居している場合や、DV等で住民票と実際の居住地が異なる場合などは、引き続き提出が必要です。心当たりがある家庭は、居住地の市区町村に確認しておきましょう。
児童手当の申請方法は?出生・転入時に気をつけたいこと
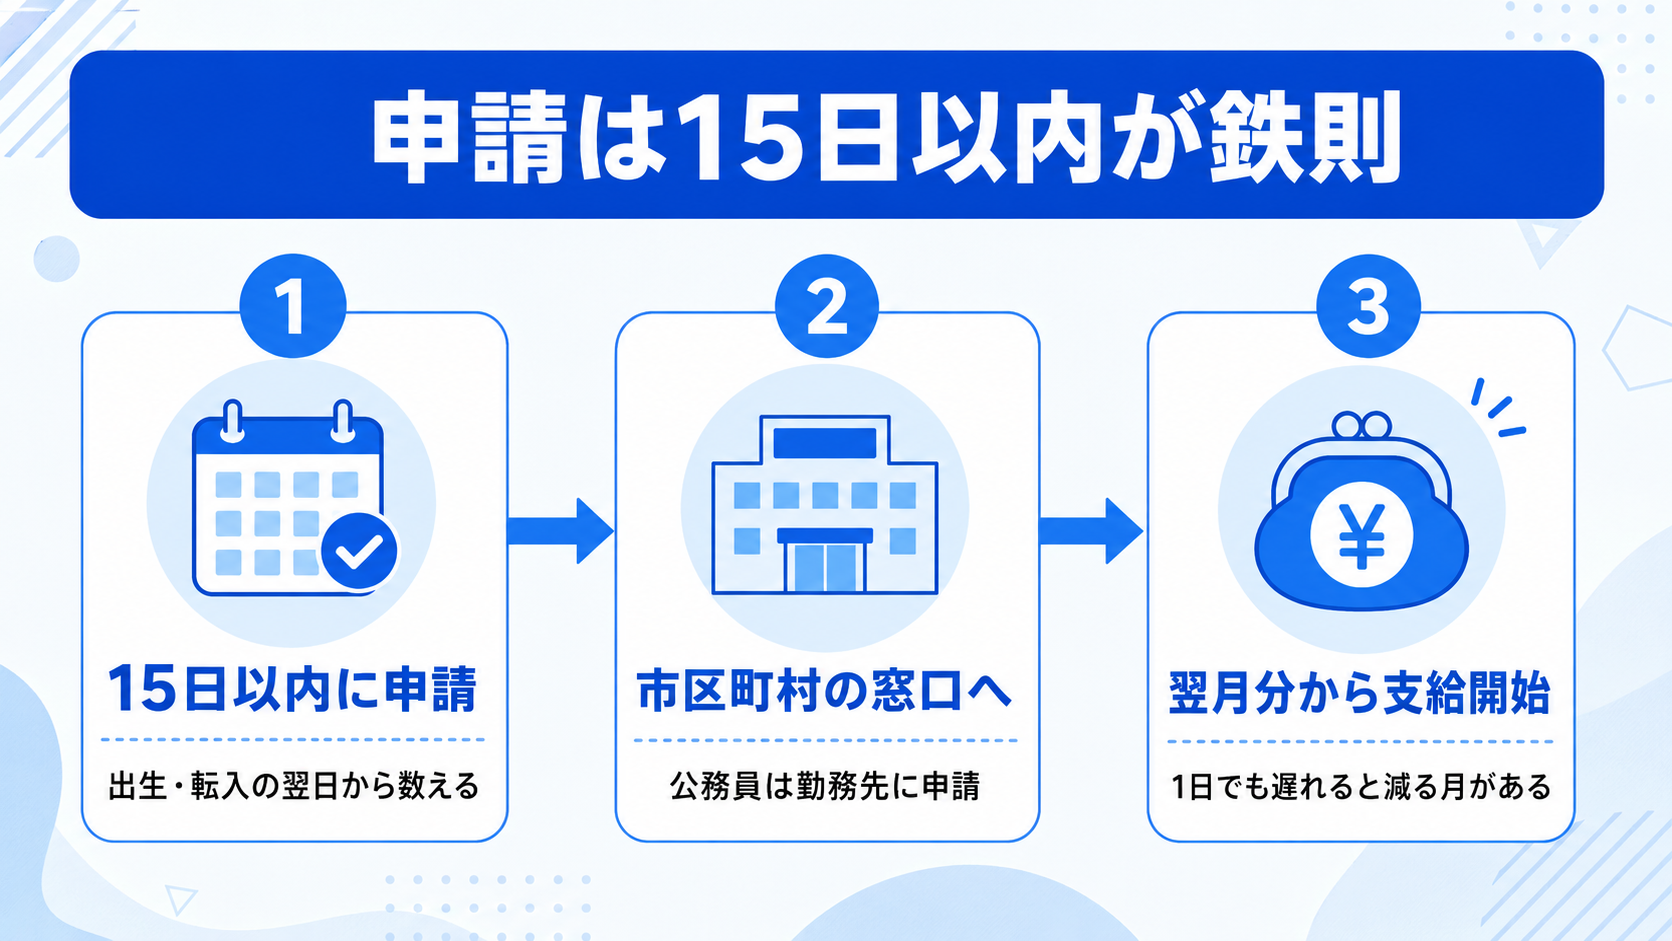
出生日または転入日の翌日から15日以内に申請しないと、その月の手当を受け取れなくなります。これから出産を控えている家庭や、転入したばかりの家庭は、申請のタイミングに特に注意しましょう。
- 出生日または転入日の翌日から15日以内に、居住地の市区町村の窓口へ申請する
- 申請が期限内であれば、出生・転入等の月の翌月分から支給が開始される
- 公務員の場合は、市区町村ではなく勤務先へ申請する
申請が1日でも遅れると、その分の月の手当を受け取れなくなる点には注意が必要です。「落ち着いてから」と後回しにせず、出生届と合わせて早めに手続きを済ませておくと安心です。
児童手当は総額いくら貯まる?年齢別シミュレーション
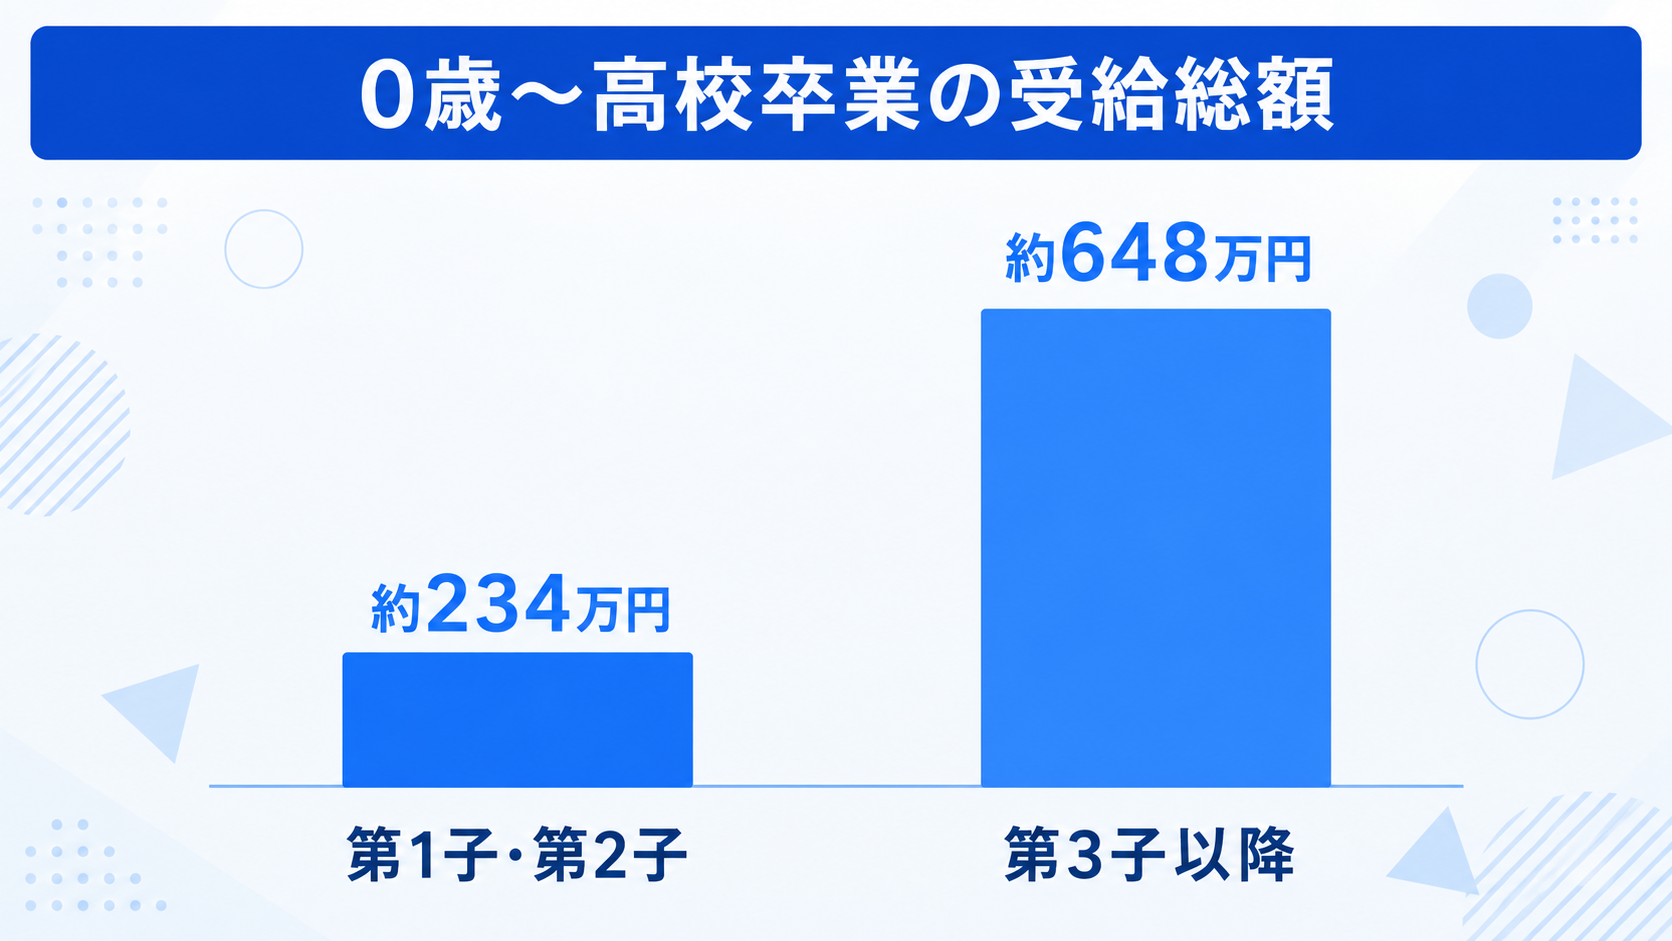
第1子・第2子が0歳から高校卒業まで途切れず受給し続けた場合、総額は約234万円になります。こども家庭庁が公表する月額をもとに編集部で試算すると、内訳は次のとおりです。
ここで示す金額は、あくまで支給額どおりに受け取り、途中で一切使わなかった場合の上限値です。実際には、習い事や学用品の購入などに一部を充てる家庭がほとんどでしょう。それでも「満額を積み立てた場合、最大でこれだけの金額になる」という基準を知っておくと、家計の中でどの程度を教育費に振り分けるかを考えやすくなります。
| 期間 | 月額 | 期間累計 |
|---|---|---|
| 0歳〜3歳未満(3年間) | 15,000円 | 約54万円 |
| 3歳〜高校卒業まで(15年間) | 10,000円 | 約180万円 |
| 合計(第1子・第2子) | – | 約234万円 |
出典:こども家庭庁「児童手当制度のご案内」の支給額をもとにInvesture編集部が算出
第3子以降であれば、0歳から高校卒業までずっと月30,000円が続くため、単純計算で総額は約648万円に達します。第1子・第2子の約234万円と比べると、その差は歴然です。
| 期間 | 月額 | 期間累計 |
|---|---|---|
| 0歳〜3歳未満(3年間) | 30,000円 | 約108万円 |
| 3歳〜高校卒業まで(15年間) | 30,000円 | 約540万円 |
| 合計(第3子以降) | – | 約648万円 |
ただし、この加算には見落としやすい条件があります。
⚠️ 注意
第3子の加算は「長子(第1子)が22歳になる年度末まで」有効です。大学生年代の子も生計費を負担していれば人数に含められますが、長子がその年齢を超えると下の子は自動的に第2子扱いとなり、月30,000円が10,000円に減額されます。継続には「監護相当・生計費の負担についての確認書」の提出が必要になるため、対象家庭は早めに確認しておきましょう。
児童手当、実際は何に使われている?内閣府調査に見る実態
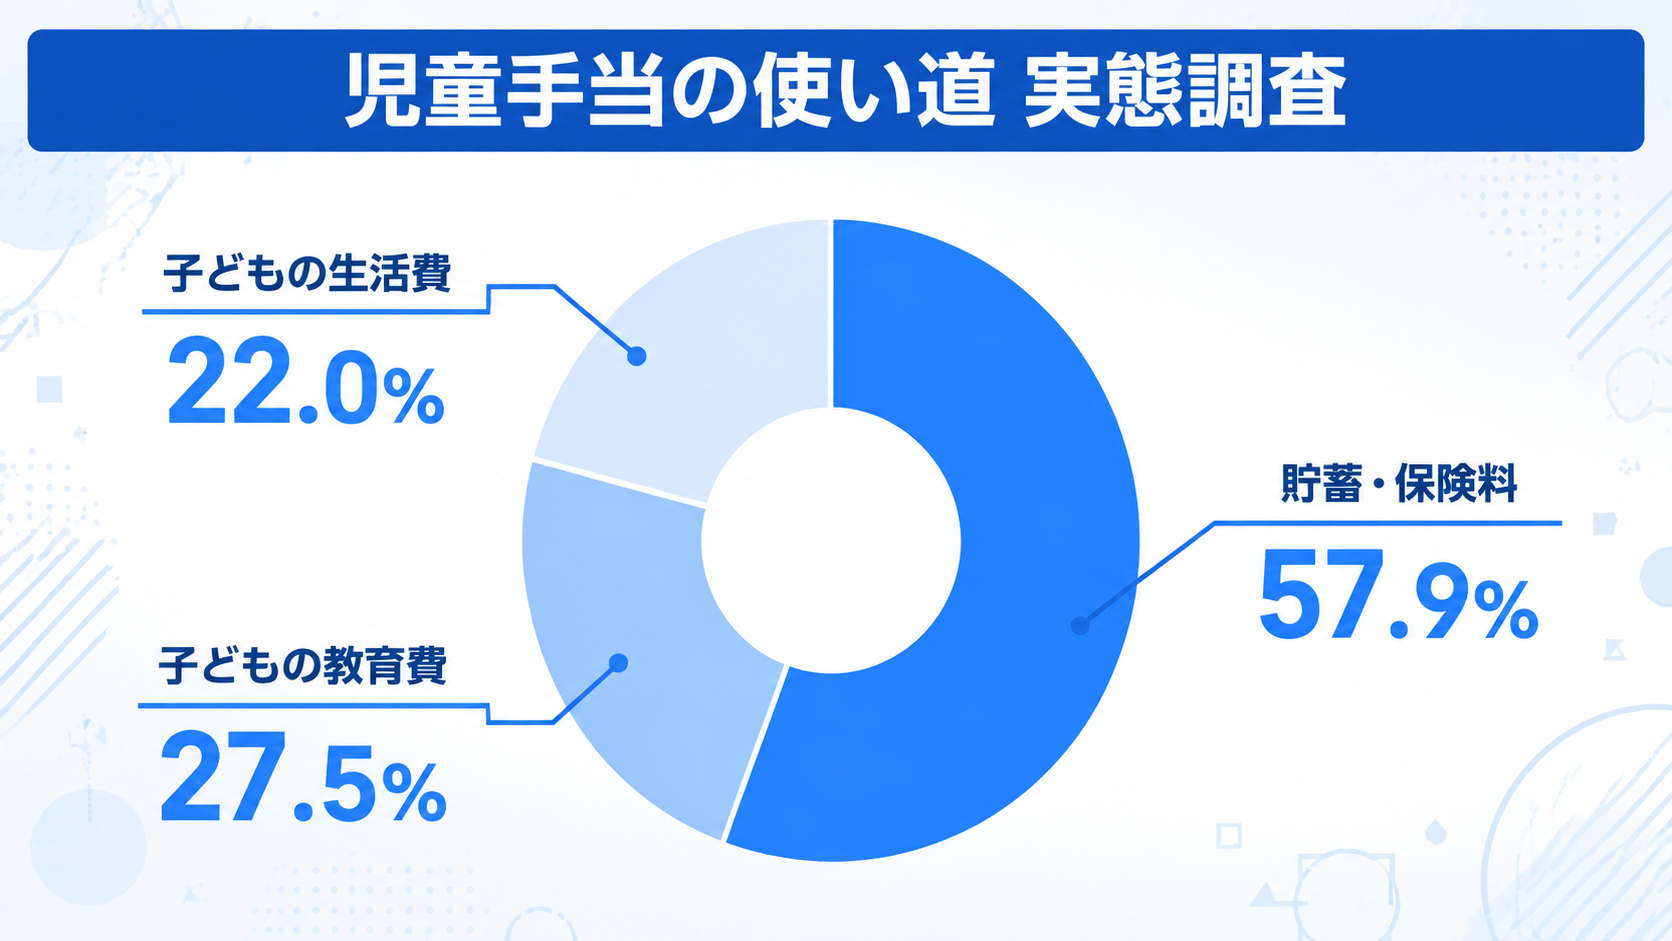
内閣府が実施した「児童手当等の使途に関する意識調査」では、児童手当の使い道として「子どものための貯蓄・保険料」が57.9%でもっとも多く、次いで「子どもの教育費(塾・習い事など)」が27.5%、「子どもの生活費」が22.0%という結果でした(複数回答)。
出典:内閣府「児童手当等の使途に関する意識調査」(平成30〜31年度、Wayback Machineによるアーカイブ)
この結果から見えるのは、多くの家庭が児童手当を「今使うお金」ではなく「将来のためのお金」として位置づけているという点です。約6割の家庭が貯蓄・保険料を選んでいる背景には、教育費が年々重くなっているという実感があると考えられます。理由の一つは、大学進学にかかる費用の重さにあります。
- 教育費全体の目安|私立大学の入学費用と4年間の在学費用を合計すると、文系で約690万円、理系で約822万円にのぼります(日本政策金融公庫「令和3年度教育費負担の実態調査結果」)
- 初年度の負担が大きい|私立大学の入学費用は理系で約88.8万円、文系で約81.8万円と、初年度にまとまった支出が必要です
- 児童手当の役割|総額234万円は大学費用のすべてをまかなうものではありませんが、入学関連費や初年度の在学費用の大きな支えになります
出典:日本政策金融公庫「令和3年度 教育費負担の実態調査結果」
大学だけでなく、幼稚園から高校までの学習費も、公立か私立かで大きく変わります。文部科学省「令和5年度子供の学習費調査」による、学校段階・設置者別の年間学習費総額(学校教育費・学校給食費・学校外活動費の合計)は次のとおりです。
| 学校段階 | 公立 | 私立 |
|---|---|---|
| 幼稚園 | 約18.5万円 | 約34.7万円 |
| 小学校 | 約36.7万円 | 約174.2万円 |
| 中学校 | 約54.2万円 | 約156万円 |
| 高等学校(全日制) | 約59.7万円 | 約117.9万円 |
出典:文部科学省「令和5年度子供の学習費調査」結果のポイント
特に小学校は、公立と私立の差が4.8倍と学校段階の中でもっとも大きくなっています。進路の選択肢によって必要な金額は大きく変わるからこそ、児童手当のような「決まって入ってくるお金」を早い段階から計画的に扱う意味は大きいといえます。中学受験や高校からの私立進学を検討している家庭であれば、なおさら早めの資金計画が安心につながるでしょう。
一方で、生活費に充てている家庭が2割前後いることも事実です。これは決して悪いことではありません。物価が上がり続ける中、児童手当を日々の暮らしの安定に使うことも、立派な「家庭の生活の安定」という制度目的に沿った使い方だからです。
大切なのは、「貯めるべきなのに貯められていない」と自分を責めすぎないことです。教育費への不安から「なんとなく貯金しなければ」と感じている保護者は多いものですが、目の前の生活が安定してこそ、将来への備えも継続できます。まずは家庭の状況に応じて、無理のない配分を見つけることが第一歩です。
児童手当は貯金・学資保険・NISAのどれで管理すべき?
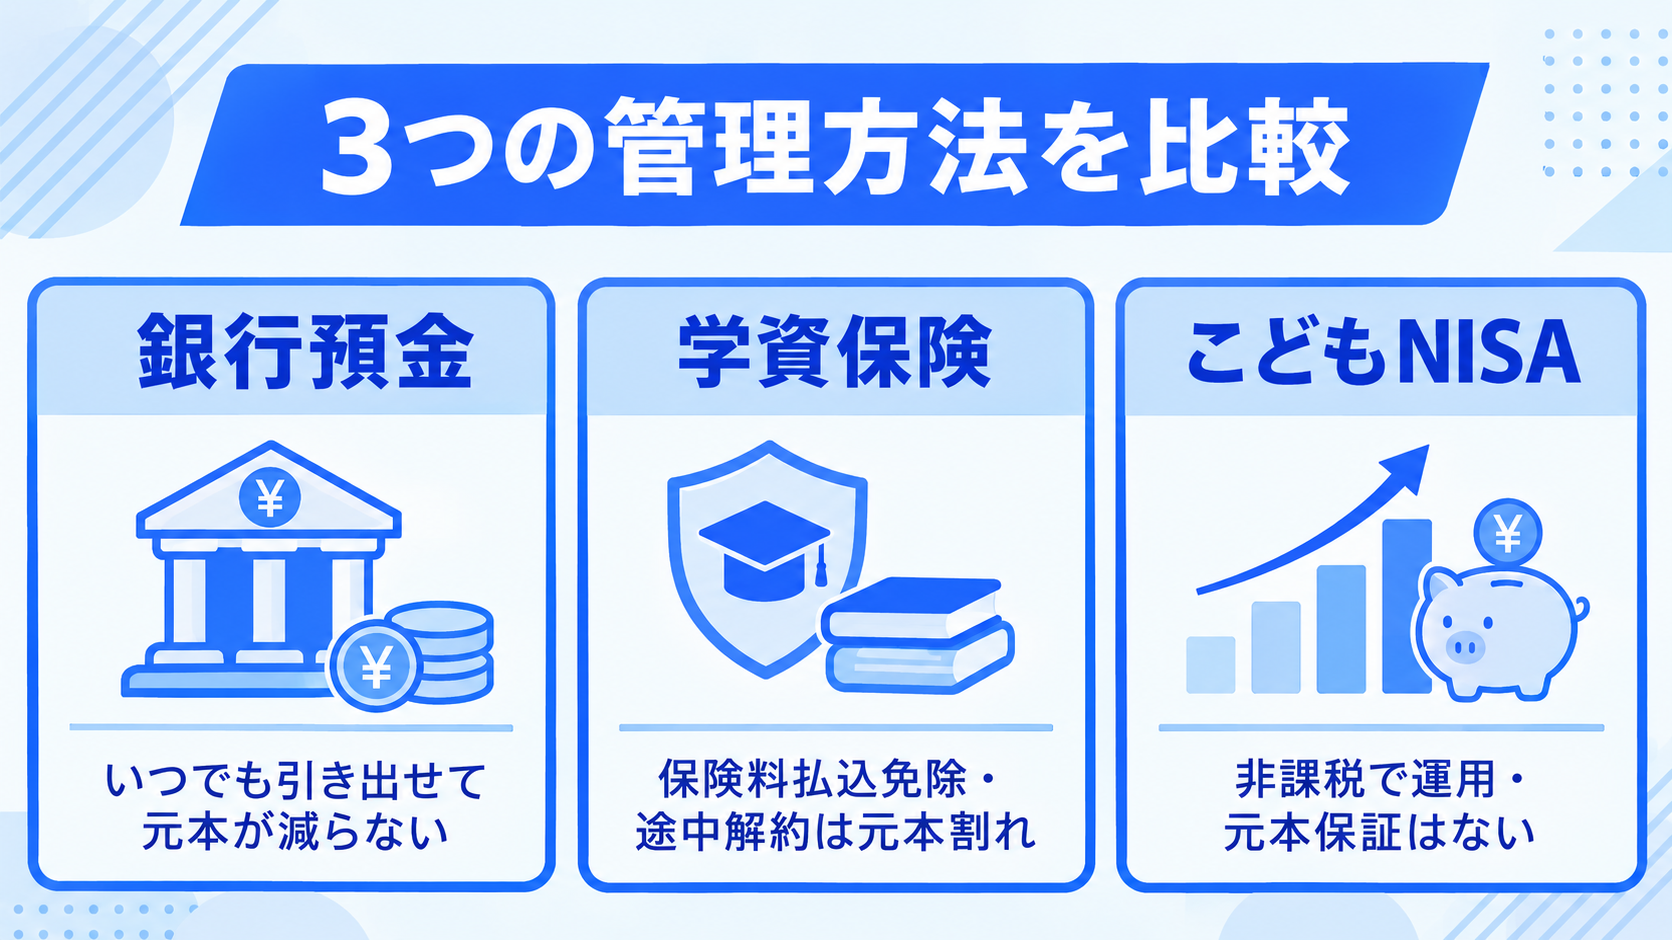
児童手当を「貯める」と決めた場合、代表的な選択肢は銀行預金、学資保険、こどもNISA(積立投資)の3つです。それぞれ性質が異なるため、一つに絞らず組み合わせる家庭も増えています。
| 方法 | メリット | 注意点 |
|---|---|---|
| 銀行預金(子ども名義口座) | いつでも引き出せる、元本が減らない | 金利はごくわずかで、ほとんど増えない |
| 学資保険 | 契約者に万一のことがあった場合は保険料の払込が免除される、強制的にお金が貯まる仕組み | 途中解約すると元本割れするリスクがある、インフレに弱い |
| こどもNISA・積立投資 | 非課税で運用でき、長期ではインフレに強い増え方が期待できる | 元本保証はなく、受け取り時期に値下がりしている可能性もある |
銀行預金の最大の強みは、シンプルさと確実性です。子ども名義や児童手当専用の口座を一つ用意しておけば、それだけで「見える化」ができます。増える金額はごくわずかですが、必要なときにすぐ引き出せる安心感は、他の方法にはない価値です。
学資保険は、契約者である親に万一のことがあった場合でも、以降の保険料払込が免除され、満期金は予定どおり受け取れる点が最大の特徴です。「貯蓄が苦手」「強制力がないと使ってしまう」という家庭には向いていますが、途中で解約すると払い込んだ額を下回ることがあるため、長期間続けられる保険料設定にしておくことが欠かせません。
こどもNISAをはじめとする積立投資は、非課税の枠を使いながら長期運用できる点が魅力です。仮に年率5%前後で運用できれば、同じ元本でも預金より大きく増える可能性があります。ただし、値動きのある商品である以上、必要な時期に元本割れしている可能性もゼロではありません。教育費が必要になる直前に慌てて現金化することがないよう、計画的に取り崩す方針を先に決めておくことが重要です。
どれが「正解」ということはありません。教育費が必要になる時期まで15年前後の時間があるなら、一部を積立投資に回して増える可能性を取り入れる家庭もあります。一方で、価格変動そのものにストレスを感じる家庭は、預金中心で確実に積み上げる方が合っているでしょう。
📝 補足
児童手当専用の口座を給与受け取り口座と分けておくと、生活費と混ざって「気づいたら残っていない」という事態を防ぎやすくなります。方法を決める前に、まずは受け皿を分けることから始めるのも一つの手です。
迷ったときは、次の3つの問いを家庭で話し合ってみてください。
- いつまでに、いくら必要になりそうか(大学進学時期から逆算する)
- 元本が減る可能性を、家庭としてどこまで許容できるか
- 今の家計に、毎月の管理の手間をかける余裕があるか
たとえば、子どもが生まれたばかりで大学進学まで18年ある家庭なら、児童手当のうち半分を子ども名義の預金口座へ、残り半分をこどもNISAでの積立に回すという配分も考えられます。一方、子どもが中学生で進学まで残り数年しかない家庭であれば、値動きのリスクを抑え、預金中心で確実に積み上げる方が安心でしょう。時間軸によって、適した配分は変わってきます。
児童手当をきっかけに、子どもとお金の会話を始めるには
児童手当法第一条は、制度の目的をこう定めています。「この法律は、(中略)児童を養育している者に児童手当を支給することにより、家庭等における生活の安定に寄与するとともに、次代の社会を担う児童の健やかな成長に資することを目的とする」。
この条文が示すとおり、児童手当は本来「子どもの育ちを社会全体で支える」という発想から生まれた制度です。だからこそ、お金の置き場所を決めるだけで終わらせず、子ども自身にも関わってもらう機会にできないでしょうか。
小学生であれば「毎月このくらいのお金が振り込まれていて、将来の学校のために貯めているんだよ」と伝えるだけでも十分です。中高生になったら、通帳や運用状況の推移を一緒に見ながら、増減の理由を説明してみるのもよいでしょう。数字が動く様子を見ることは、どんな教材よりも実感のあるお金の学びになります。
キャッシュレス決済が広がった今、子どもにとって「お金」はますます見えにくいものになっています。画面の中で数字が増減するだけでは、お金の実感は育ちにくいものです。振込明細という具体的な数字がある児童手当は、目に見えにくくなったお金の流れを、もう一度親子で確認する貴重な機会にもなります。
「うちの子はお金の話をすると照れてしまう」と悩む家庭は多いものです。それでも、児童手当という具体的な題材があれば、「将来のために今できることは何か」を自然に話し合うきっかけになります。年代によって、伝え方を変えてみるとよいでしょう。
- 未就学児〜小学校低学年|貯金箱やお小遣い帳と結びつけ、「お金は貯めると増える・使うと減る」という感覚をつかんでもらう
- 小学校高学年|通帳や家計アプリの残高を一緒に見ながら、児童手当がどのくらい貯まっているかを具体的な数字で共有する
- 中学生|大学進学にかかる費用の目安を伝え、「今あるお金がどう役立つか」を一緒に考える
- 高校生|こどもNISAや金利の仕組みなど、資産形成の基本的な考え方に触れてもらう
よくある質問
児童手当はいつまでもらえますか?
18歳に達する日以後の最初の3月31日まで、つまり高校生年代の3月末まで受け取れます。2024年10月の改正前は中学卒業までだったため、高校生の子を持つ家庭も新たに対象になりました。
児童手当の申請はいつまでにすればいいですか?
出生日等の翌日から15日以内に、居住地の市区町村へ申請します。この期間内に申請すれば、出生・転入等の日が属する月の翌月分から支給されます。申請が遅れると、遅れた月分の手当を受け取れなくなるため注意が必要です。
第3子の数え方で気をつけることはありますか?
第3子以降の加算(月30,000円)は、長子が22歳になる年度末まで有効です。大学生年代の子も生計費を負担していれば人数に含められますが、長子がその年齢を超えると下の子は自動的に第2子扱いとなり、支給額が月10,000円に減額されます。継続するには「監護相当・生計費の負担についての確認書」の提出が必要です。
児童手当に所得制限はありますか?
2024年10月分から所得制限は撤廃されており、世帯の年収にかかわらずすべての家庭が対象です。以前は主たる生計者の年収960万円以上で減額・支給停止となっていましたが、この制限はなくなりました。
児童手当は貯金以外に使ってもいいですか?
使い道に法的な制限はありません。内閣府の調査でも、貯蓄・保険料に充てる家庭が57.9%と多い一方、教育費や生活費に使う家庭も一定数あります。家庭の状況に合わせて判断して問題ありません。
まとめ
- 2024年10月の改正で、児童手当は所得制限なし・高校生年代まで受給できるようになった
- 第1子・第2子が0歳から高校卒業まで受け取り続けると、総額は約234万円、第3子以降なら約648万円になる
- 内閣府調査では、児童手当を「貯蓄・保険料」に充てる家庭が57.9%ともっとも多い
- 私立大学の入学費用と4年間の在学費用は、文系で約690万円、理系で約822万円が目安
- 貯金・学資保険・NISAはそれぞれ性質が異なり、家庭の許容度と時間軸に合わせて選ぶ・組み合わせるのが基本
まずは、今受け取っている児童手当がどの口座に入り、どんな使われ方をしているかを確認するところから始めてみてください。すでに仕組みができている家庭も、次の支給日にもう一度、我が家に合った配分になっているかを見直す機会にしてはいかがでしょうか。
正解は一つではありません。大切なのは、金額の大きさに一喜一憂することではなく、我が家にとって無理のない形を選び、それを子どもにも少しずつ共有していくことです。児童手当という毎月の小さな積み重ねが、数年後には教育費という大きな支えに変わっていきます。