📘 この記事を読むとわかること
- 大学の学費は国公立・私立でいくら違うのか、最新データにもとづく総額の目安
- 私立大学の文系・理系・医歯系での納付金の差
- 今の大学生の仕送りや奨学金利用の実態と、その変化
- 0歳・6歳・12歳から準備を始めた場合の、月々の目安積立額
- 奨学金や教育ローンをどう組み合わせて備えるか
大学の学費は、国公立大学で4年間約242万円、私立大学は文系・理系・医歯系によって約400万円〜1,000万円超まで幅があります。まずは全体像をつかんだうえで、いつから、いくらずつ準備すればよいかを一緒に見ていきましょう。
「うちの子が大学に進学するとき、いったいいくら必要なのだろう」——子どもがまだ小さいうちから、そんな不安を漠然と抱えている保護者は少なくありません。ニュースで学費値上げの話を聞くたびに、心配がふくらむこともあるでしょう。
この記事では、文部科学省や全国大学生協連の最新調査データをもとに、大学の学費の「今」を具体的な数字で整理します。あわせて、月々の積立シミュレーションや奨学金の活用法まで、今日から動ける形でお伝えします。
大学の学費とは、入学料・授業料・施設設備費など大学に納める「学生納付金」を指し、これに教科書代や一人暮らしの生活費などを加えたものが、進学にかかる総費用です。まずはこの「学生納付金」の金額から見ていきます。
大学の学費は平均いくら?国公立・私立の総額を比較
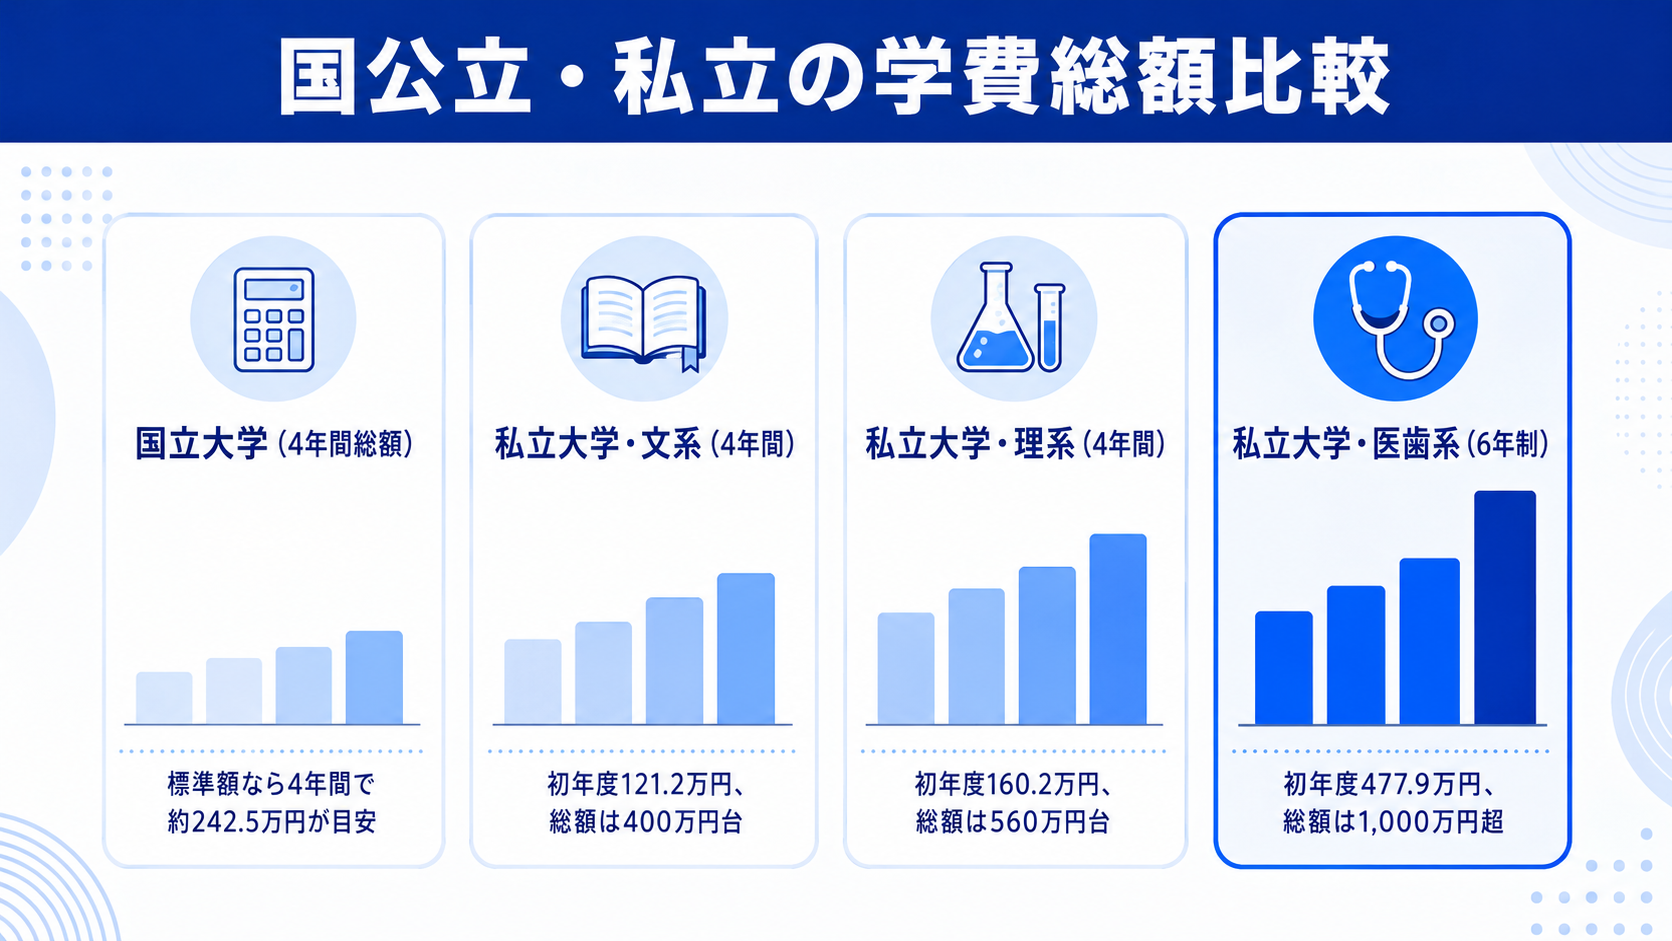
結論から言うと、国公立大学の学費は4年間で約242.5万円、私立大学は全学部平均で約493万円です。文部科学省の調査データをもとに、初年度納付金と4年間総額を整理すると、次の表のようになります。
| 区分 | 初年度納付金 | 4年間総額の目安 |
|---|---|---|
| 国立大学(標準額) | 81.78万円 | 約242.5万円 |
| 私立大学(全学部平均) | 150.76万円 | 約493万円 |
| 私立大学・文系 | 121.22万円 | 約400万円台 |
| 私立大学・理系 | 160.21万円 | 約560万円台 |
| 私立大学・医歯系 | 477.91万円 | 1,000万円超 |
出典:文部科学省「私立大学等の令和7年度入学者に係る学生納付金等調査結果」。国立大学は授業料標準額(年53万5,800円)・入学料(28万2,000円)、私立文系・理系は初年度納付金に2年目以降の授業料・施設設備費(3年分)を加えて4年間総額を算出(参考:常陽銀行「大学の授業料はいくら必要?」)。
⚠️ 注意
医学部・歯学部は初年度納付金だけで477.9万円と、他の学部と桁が異なります。6年制であることも踏まえ、進路として視野に入れる場合は早い段階から別枠で資金計画を立てる必要があります。
なぜ学費は上がり続けているのか
学費が上昇している主な理由は、大学側の人件費や施設維持費、物価上昇分のコストが授業料に転嫁されているためです。
私立大学の授業料は、この10年でおよそ10万円上昇しました。1年あたりでは1万円弱の値上がりですが、4年間トータルで見ると無視できない金額です。
この傾向は今後も続く可能性が高いと考えられます。「今の学費水準」のまま資金計画を立ててしまうと、実際に進学する頃には必要な金額が増えているかもしれません。
準備をするときは、現在の平均額に1〜2割程度の余裕を持たせておくと安心です。
💡 ポイント
私立大学(全学部平均)の初年度納付金150万7,647円は、前回調査(令和5年度)より3万308円(2.1%)増えました。内訳は授業料96万8,069円、入学料24万365円、施設設備費17万2,550円です。10年前(2015年度)と比べても約6万9,000円の上昇で、上昇分の大半は授業料の値上がりによるものです。
4年間総額の内訳を考えるときは、「初年度だけ入学料がかかる」という点を押さえておくと計算しやすくなります。
私立大学全体平均の場合、2年目以降は授業料と施設設備費の合計(年間約114.1万円)が3年分かかる計算です。初年度の150.8万円に342.2万円を足すと、4年間総額はおよそ493万円になります。
📝 補足
国立大学の授業料は「標準額」が文部科学省令で定められていますが、各大学の判断で最大20%まで増額できる仕組みがあります。近年は一部の大学で値上げの動きも出ており、「国立だから安い」という前提は少しずつ変わりつつあります。
私立大学と国公立大学、学費はどれくらい違う?
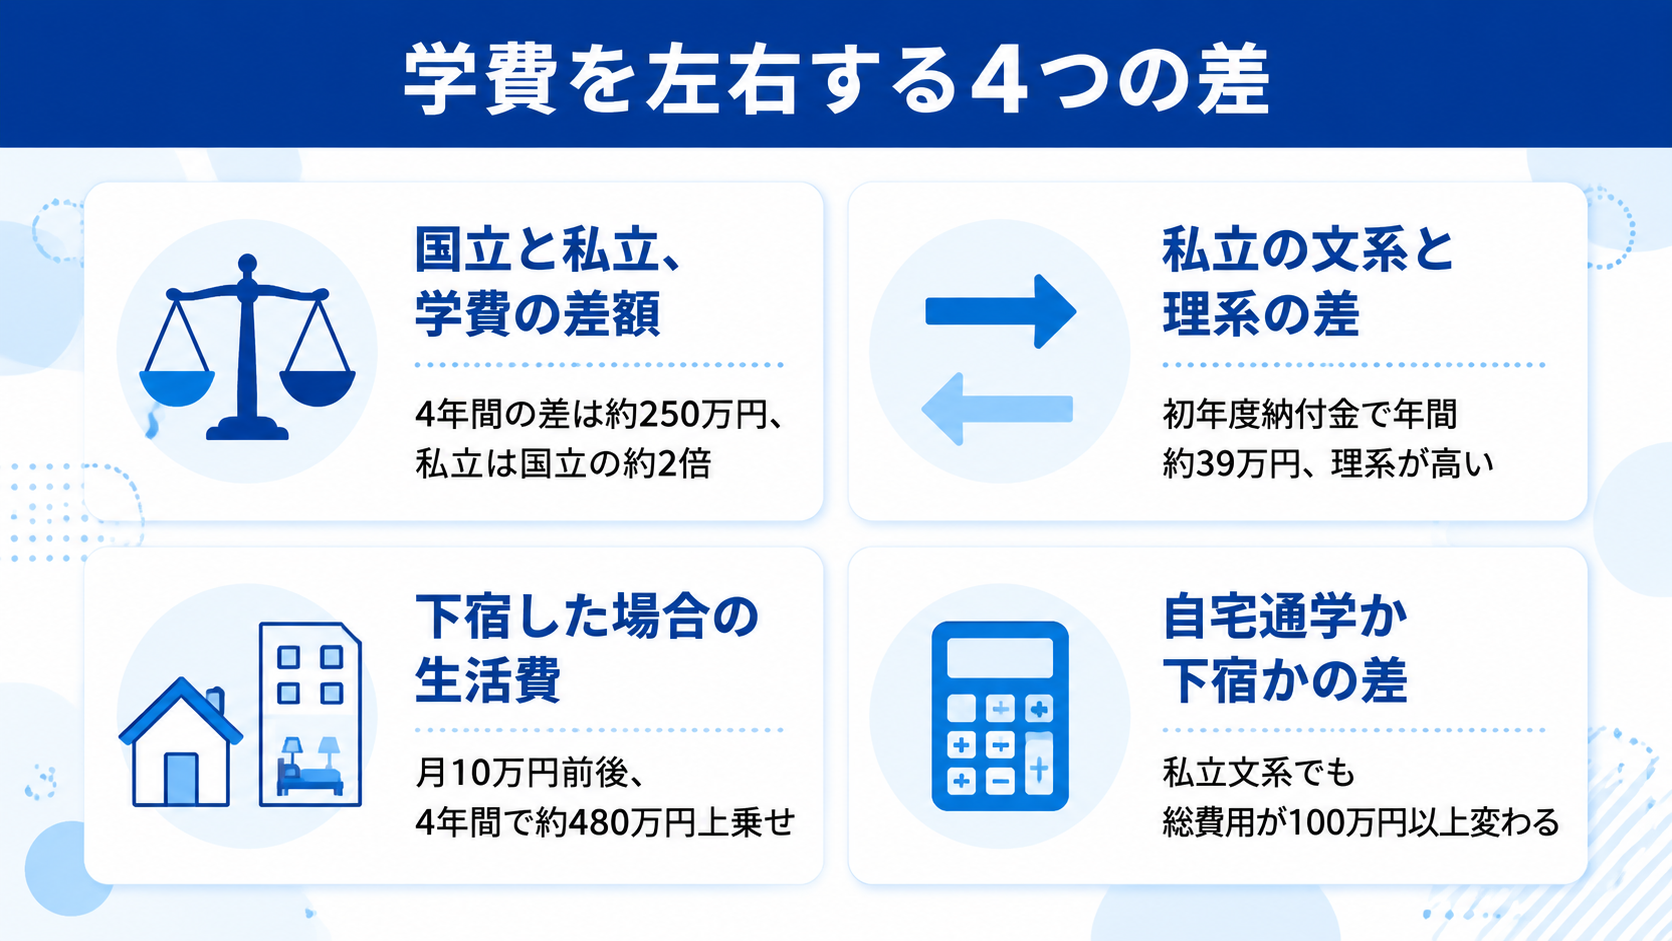
私立大学(全学部平均)は国立大学の約2倍の学費がかかります。差額は4年間で約250万円にのぼり、この差は学部選びだけでなく、家庭の資金計画そのものを左右する要素です。
学部系統によっても差は大きい
私立大学の中でも、学部系統によって初年度納付金には約357万円もの開きがあります。文系121.2万円、理系160.2万円、医歯系477.9万円という数字を見ると、理系は文系より年間で約39万円、実験・実習設備にかかる費用が上乗せされていることがわかります。
子どもの興味が理系分野にある場合、「学費が高いから」という理由だけで進路の選択肢を狭めてしまうのは避けたいところです。国公立大学であれば理系でも学費は文系とほぼ同水準のため、選択肢の一つとして早めに情報収集しておく価値があります。
同じ理系でも、学部によって差はさらに広がります。実験設備や実習が多い工学部・薬学部は、人文系の学部より施設設備費が高めに設定される傾向があり、初年度納付金が平均を大きく上回るケースもあります。志望学部が具体的に決まっている場合は、平均値だけでなく、志望校の募集要項で実際の金額を確認しておくと、資金計画の精度が上がります。
自宅通学か下宿か、で総額は大きく変わる
学費以外にも、進学先によってかかるお金は変わります。特に自宅から通えない場合は、下宿費用が学費に匹敵する負担になることも珍しくありません。主な追加費用は次のとおりです。
- 教科書・教材費|学部により年間数万円〜十数万円
- 通学定期代|自宅通学でも年間数万円が一般的
- 下宿・一人暮らしの初期費用|敷金・礼金・家具家電で数十万円
- 一人暮らしの生活費|家賃・食費・光熱費で月10万円前後が目安
- 実習・留学関連費|学部・プログラムにより変動
つまり、「学費」の数字だけを見て安心するのは早計です。自宅通学か下宿かによって、私立文系でも総費用が100万円以上変わることがあります。
仮に月10万円の生活費が4年間続くと考えると、下宿の場合は学費とは別に480万円前後が上乗せされる計算になります。
進学先の候補を考える際は、「その大学に通うために家を出る必要があるか」も、早い段階でシミュレーションに組み込んでおきましょう。
今の大学生の「お金のリアル」——仕送りと奨学金はどう変わった?
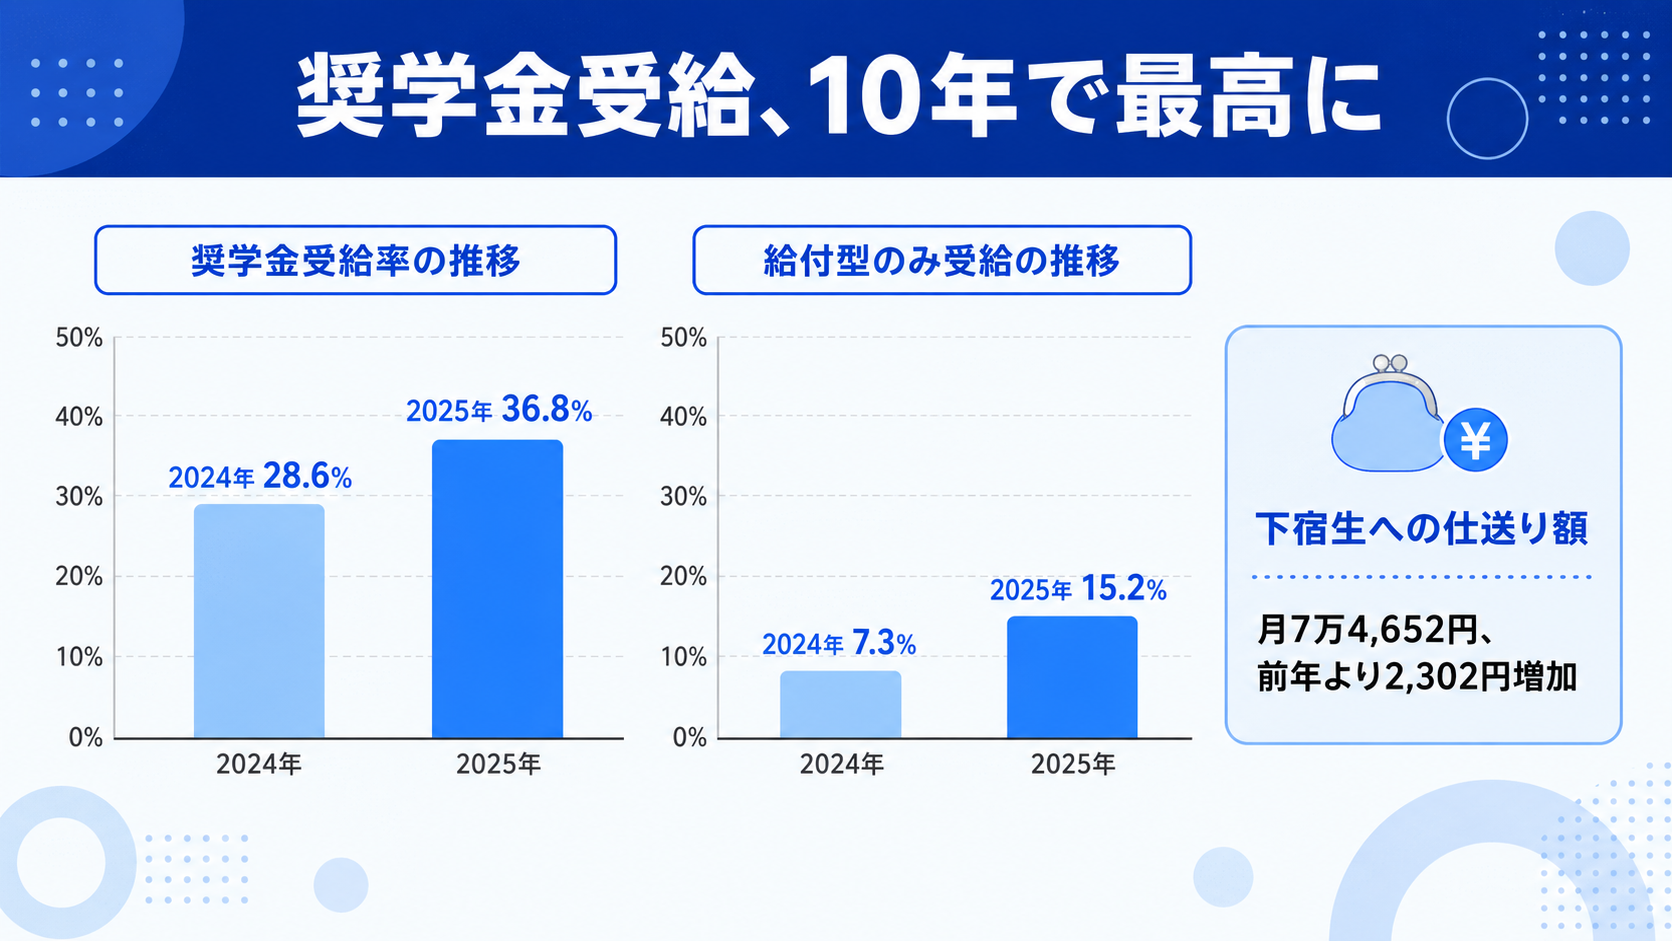
今の大学生は、仕送りだけに頼らず奨学金を活用する割合が急速に増えています。全国大学生活協同組合連合会の最新調査によると、2025年の奨学金受給率は36.8%で、過去10年で最も高い水準です。
前年(28.6%)からわずか1年で8.2ポイントも上昇した背景には、給付型奨学金の拡充があります。給付型のみを受給する学生は7.3%から15.2%へと倍増しました。
一方、貸与型(返済が必要なタイプ)のみを受給する学生の割合は16.0%から16.3%とほぼ横ばいでした。増加分はほぼすべて「返済不要の給付型」が押し上げていることになります。
一方で、下宿生への仕送り額は月平均7万4,652円と、前年より2,302円増えました。これは下宿生の収入全体の54.1%を占める、生活の柱となる金額です。ただし物価高の影響で、増えた分がそのまま余裕になっているわけではありません。
💡 ポイント
同調査では、学生生活の実態について「物価高の中で食費の増加分を他の支出を抑制することで耐えている構造」と分析されています。仕送り額が増えても、食費の高騰分を吸収するだけで精一杯というのが実情です。
出典:全国大学生活協同組合連合会「第61回学生生活実態調査 概要報告」
2025年の調査結果を整理すると、今の大学生を取り巻くお金の状況は次のように変化しています。
- 奨学金受給率|36.8%(前年比+8.2pt、過去10年で最高)
- 給付型のみ受給|15.2%(前年比+7.9pt)
- 貸与型のみ受給|16.3%(前年比ほぼ横ばい)
- 仕送り平均(下宿生)|月7万4,652円(前年比+2,302円)
この数字が示すのは、「学費さえ準備すれば安心」ではないという現実です。生活費まで含めた総額で、そして子ども自身が奨学金という「借金」を背負う可能性まで含めて、家庭で話し合っておく必要があります。
外部講師として高校のキャリア教育の授業を毎年担当していると、進路の話題になったときに「学費が実際いくらかかるのか、正直よくわかっていない」と口にする生徒に何度も出会います。
奨学金や教育ローンの仕組みを知らないまま「私立は無理」と選択肢を狭めてしまうケースも少なくありません。だからこそ、保護者が早めに数字を把握し、子どもとも共有しておくことが大切だと感じています。
大学の学費、いつから・月いくら準備すればいい?
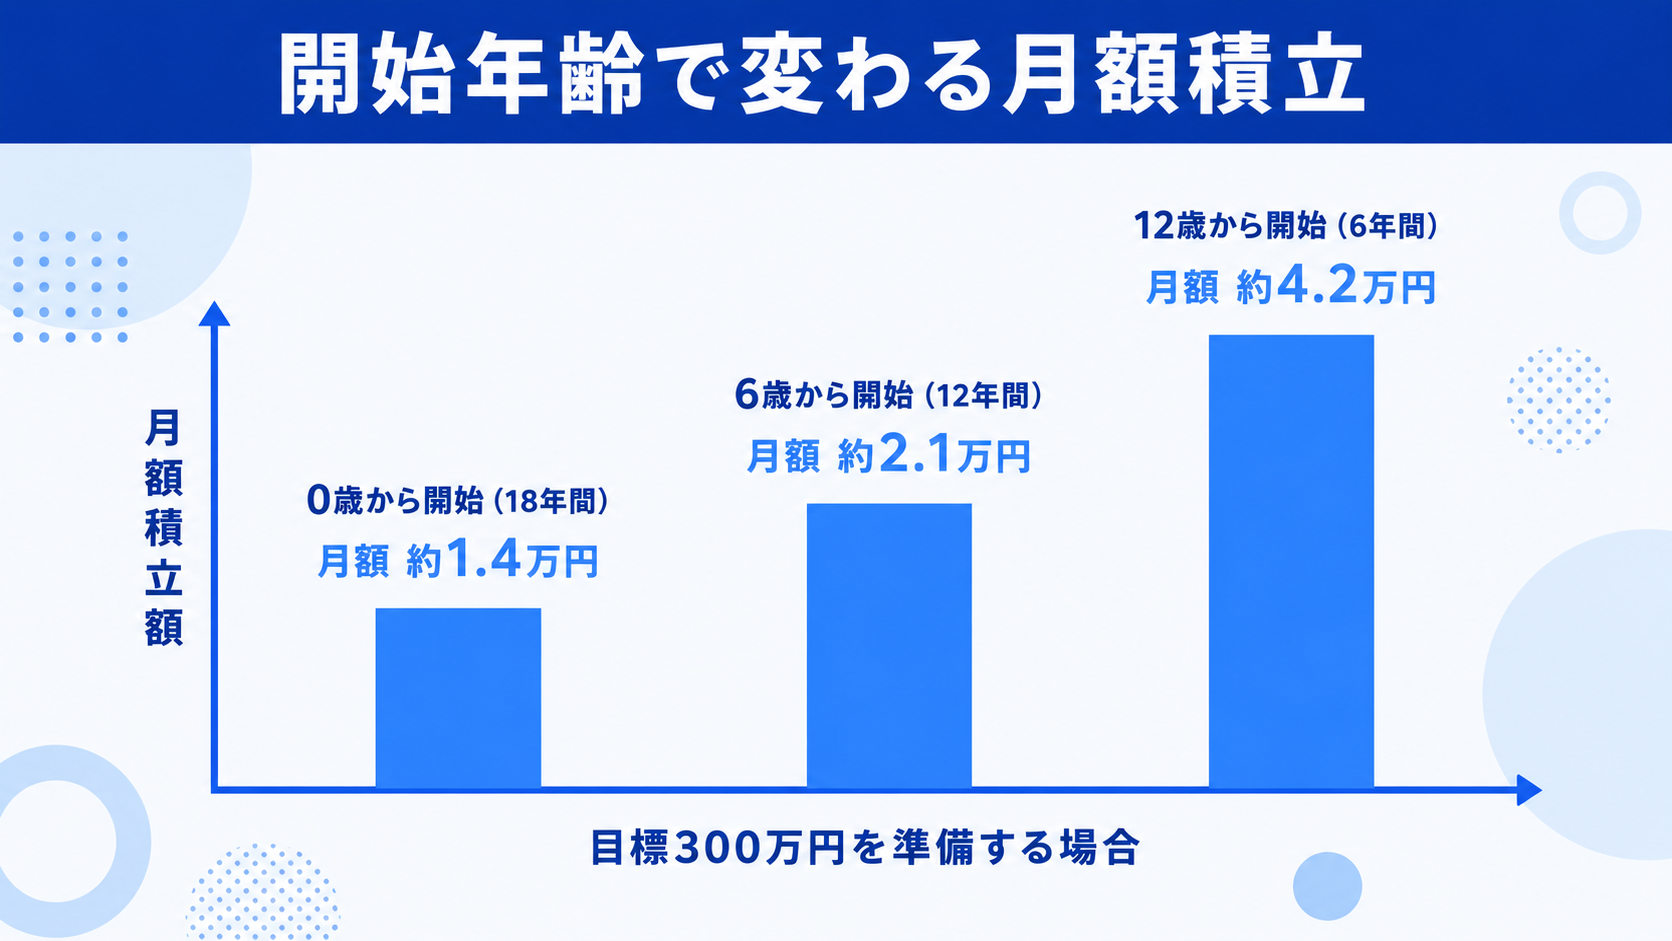
結論から言えば、目標額300万円を18年かけて準備する場合、0歳から始めれば月々約1.4万円で済みます。始める時期が遅くなるほど、月々の負担は重くなります。
私立文系の4年間総額(約400万円台)を目安に、開始年齢別の積立シミュレーションを示します。
| 準備開始年齢 | 準備期間 | 目標300万円の場合 | 目標450万円の場合 |
|---|---|---|---|
| 0歳から | 18年間 | 月額 約1.4万円 | 月額 約2.1万円 |
| 6歳(小学校入学時)から | 12年間 | 月額 約2.1万円 | 月額 約3.1万円 |
| 12歳(中学校入学時)から | 6年間 | 月額 約4.2万円 | 月額 約6.3万円 |
※ 目標額を準備期間の月数で単純に割った試算値(運用益・物価上昇は考慮せず)。Investure編集部作成。
表からわかるように、準備を始める時期が6年遅れると、月々の負担はおよそ1.5倍になります。「まだ早い」と先延ばしにするほど、後になって家計を圧迫しやすくなる点は押さえておきたいところです。
準備方法として代表的なのは、児童手当をそのまま貯蓄に回す方法、こどもNISAなどの非課税制度を使った積立投資、学資保険の3つです。それぞれに向き・不向きがあります。
- 児童手当の積立|元本保証で始めやすいが、物価上昇には弱い
- こどもNISAなどの積立投資|長期であれば増える可能性があるが、元本割れのリスクもある
- 学資保険|計画的に貯められ、契約者の万一の際も保障されるが、途中解約で元本割れしやすい
どれか一つに絞る必要はありません。多くの家庭では、これらを組み合わせてリスクを分散させています。どの方法が合うかは家庭の状況によって異なるため、正解は一つではないと考えておきましょう。
中学生・高校生からでも間に合う?
結論としては、中学生・高校生からでも間に合います。表の「12歳から」の行にあるように、6年間で月4万円台の積立であれば300万円が準備できます。すでに子どもが大きくなっている家庭は、積立と並行して、奨学金や教育ローンの制度を早めに調べておくとよいでしょう。
また、児童手当は0歳から中学卒業まで支給されるため、進学までまだ数年ある家庭は、その全額を大学費用に回すという選択肢もあります。月々1万円台後半〜2万円程度が、育て方や自治体によって支給されており、これをそのまま積み立てるだけでも、まとまった金額の土台になります。
例えば、児童手当を0歳から使わずに積み立て続けると、中学卒業までの15年間で200万円前後になる家庭も少なくありません。ここに家計から月1万円ずつ上乗せするだけでも、私立文系の初年度納付金をカバーできる水準に近づきます。
「新たに大きな金額を捻出する」のではなく、「すでにあるお金の使い道を決める」という発想で始めると、無理なく続けやすくなります。
奨学金や教育ローンはどう活用する?
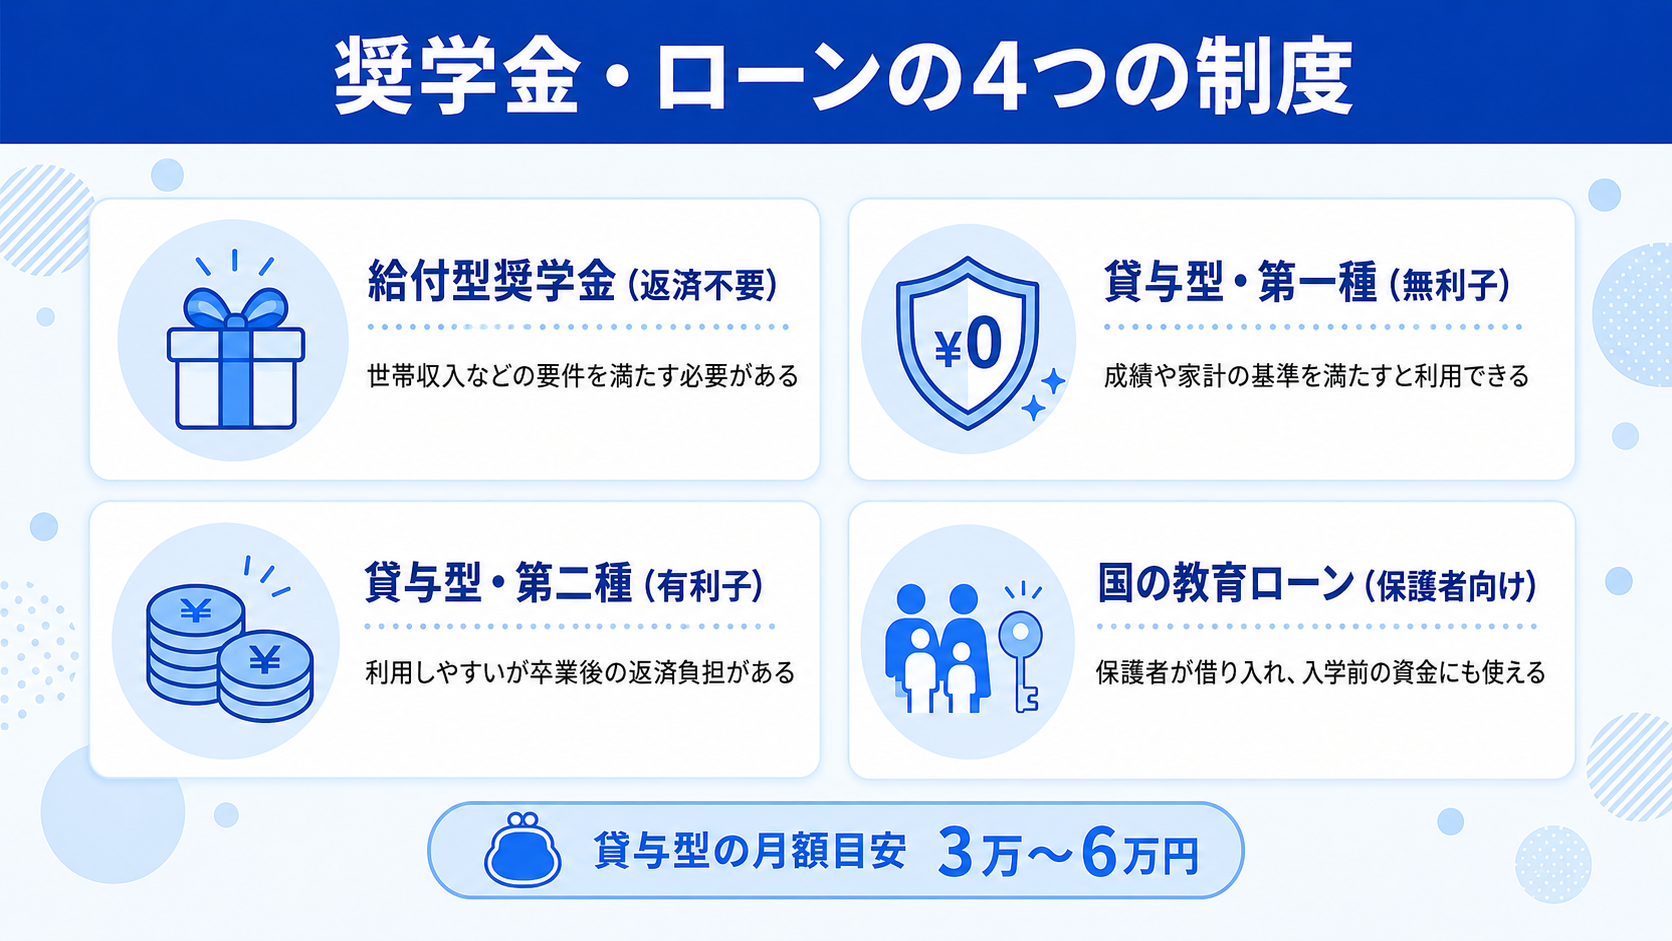
貯蓄だけで学費全額をまかなえなくても、奨学金や教育ローンを組み合わせれば進学の選択肢は広がります。前述のとおり、2025年時点で大学生の36.8%が何らかの奨学金を受給しています。
代表的な制度は日本学生支援機構(JASSO)の奨学金です。返済不要の「給付型」と、返済が必要な「貸与型」(無利子の第一種、有利子の第二種)があります。給付型は世帯収入の基準を満たす必要がありますが、あわせて授業料等減免制度を利用できる場合が多く、私立大学でも実質的な負担を大きく下げられる可能性があります。
貸与型を利用する場合、月々の貸与額は多くの学生が3万円〜6万円程度の範囲で選択しています。仮に月5万円を4年間借りると総額は240万円になり、卒業後は本人が長期間かけて返済していくことになります。
「借りられる金額」と「無理なく返せる金額」は必ずしも一致しません。貸与型を検討する際は、卒業後の想定年収に対して返済額が重すぎないか、事前にシミュレーションしておくことをおすすめします。
- 給付型奨学金|返済不要。世帯収入や資産の要件を満たす必要がある
- 貸与型・第一種(無利子)|成績や家計基準を満たすと利用可能
- 貸与型・第二種(有利子)|比較的利用しやすいが、卒業後の返済負担は本人にかかる
- 国の教育ローン|保護者が借り入れる形で、入学前の資金にも使いやすい
貸与型の奨学金は子ども自身の借金になります。卒業後の返済が生活の負担にならないよう、金額や返済シミュレーションを親子で一緒に確認しておくことが欠かせません。
よくある質問
国公立大学の学費は今後も値上がりしますか?
国立大学の授業料は文部科学省令で「標準額」が定められていますが、各大学の判断で最大20%まで増額できます。近年は増額に踏み切る大学も出てきており、今後さらに値上げする大学が増える可能性は否定できません。国公立だからといって学費が一定という前提で計画を立てるのは避けたほうが安全です。
医学部・歯学部の学費はどれくらいかかりますか?
私立の医歯系学部は初年度納付金の平均が477万9,143円で、他学部より突出して高額です。6年制であることも含めると、私立の場合は総額2,000万円を超えるケースも珍しくありません。国立大学の医学部であれば費用は大きく下がるため、進路として検討する場合は国公立・私立の両方で早めに情報収集しておくことをおすすめします。
教育費の準備は学資保険とこどもNISA、どちらがいいですか?
どちらが優れているというより、目的の違いで選ぶものです。学資保険は計画的に貯めやすく、契約者に万一のことがあった場合の保障もついています。こどもNISAなどの積立投資は、長期運用によって増える可能性がある一方、元本割れのリスクもあります。多くの家庭では、確実性を重視する部分は貯蓄や保険で、余裕資金の一部を投資に回すという組み合わせ方をしています。
ひとり親家庭や住民税非課税世帯向けの学費支援制度はありますか?
はい、あります。日本学生支援機構の給付型奨学金は、住民税非課税世帯やそれに準ずる世帯を対象に、授業料等の減免とあわせて利用できる制度です。世帯年収や資産の基準を満たせば、私立大学でも実質的な負担を大きく減らせる可能性があります。該当する可能性がある場合は、進学前に日本学生支援機構の公式サイトで最新の基準を確認しておきましょう。
下宿する場合、学費以外にどれくらいお金がかかりますか?
一人暮らしの生活費は月10万円前後が目安とされ、家賃・食費・光熱費に加えて、入学時には敷金・礼金・家具家電などの初期費用で数十万円かかります。全国大学生協連の調査では、下宿生への仕送り平均は月7万4,652円で、これだけでは生活費をまかないきれず、アルバイト収入と合わせて生活しているケースが多いのが実態です。
まとめ
- 大学の学費は国立で4年間約242.5万円、私立は全学部平均で約493万円
- 私立の医歯系は初年度だけで477.9万円と突出して高額
- 2025年の奨学金受給率は36.8%と過去10年で最高、給付型の利用も拡大している
- 0歳から準備を始めれば、300万円の目標も月1.4万円程度で達成できる
- 貯蓄・投資・奨学金・教育ローンを組み合わせ、家庭に合った備え方を選ぶことが大切
大学の学費は、数字だけを見ると不安になるかもしれません。しかし、早めに全体像を把握し、月々の目安額を知っておくだけで、漠然とした不安は具体的な行動に変わります。まずは今日、家計の中でいくら積立に回せるか、家族で話し合ってみてはいかがでしょうか。