学資保険は、子どもの教育資金を確実に貯めながら万一の保障も得られる保険です。ただし2026年現在、資産運用より増やす力は弱く、新NISAとの使い分けが鍵になります。
学資保険とは、子どもの入学・進学などの教育資金を計画的に準備するために加入する、貯蓄性の高い生命保険のことです。
この記事を読むとわかること
- 学資保険に入っている家庭が実際にどれくらいいるか(最新調査データ)
- 学資保険で得られる3つのメリットと、見落としがちな3つのデメリット
- 学資保険と新NISA、それぞれが向いている家庭の特徴
- 子どもの学年別に見た教育費の目安と、準備を始めるタイミング
- 保険会社の営業トークに流されないための判断基準
「周りは学資保険に入っているけれど、うちも入るべきなのだろうか」「銀行預金や新NISAとどう違うのか分からない」。子どもが生まれたタイミングや、進学が近づくタイミングで、こうした迷いを抱く家庭は少なくありません。
この記事を読めば、学資保険のメリット・デメリットを数字で理解した上で、自分の家庭に合った教育資金の準備方法を選べるようになります。保険会社のセールストークではなく、公的統計と一次データをもとに中立的な立場でまとめました。
学資保険は本当に必要?入っている家庭はどれくらい?
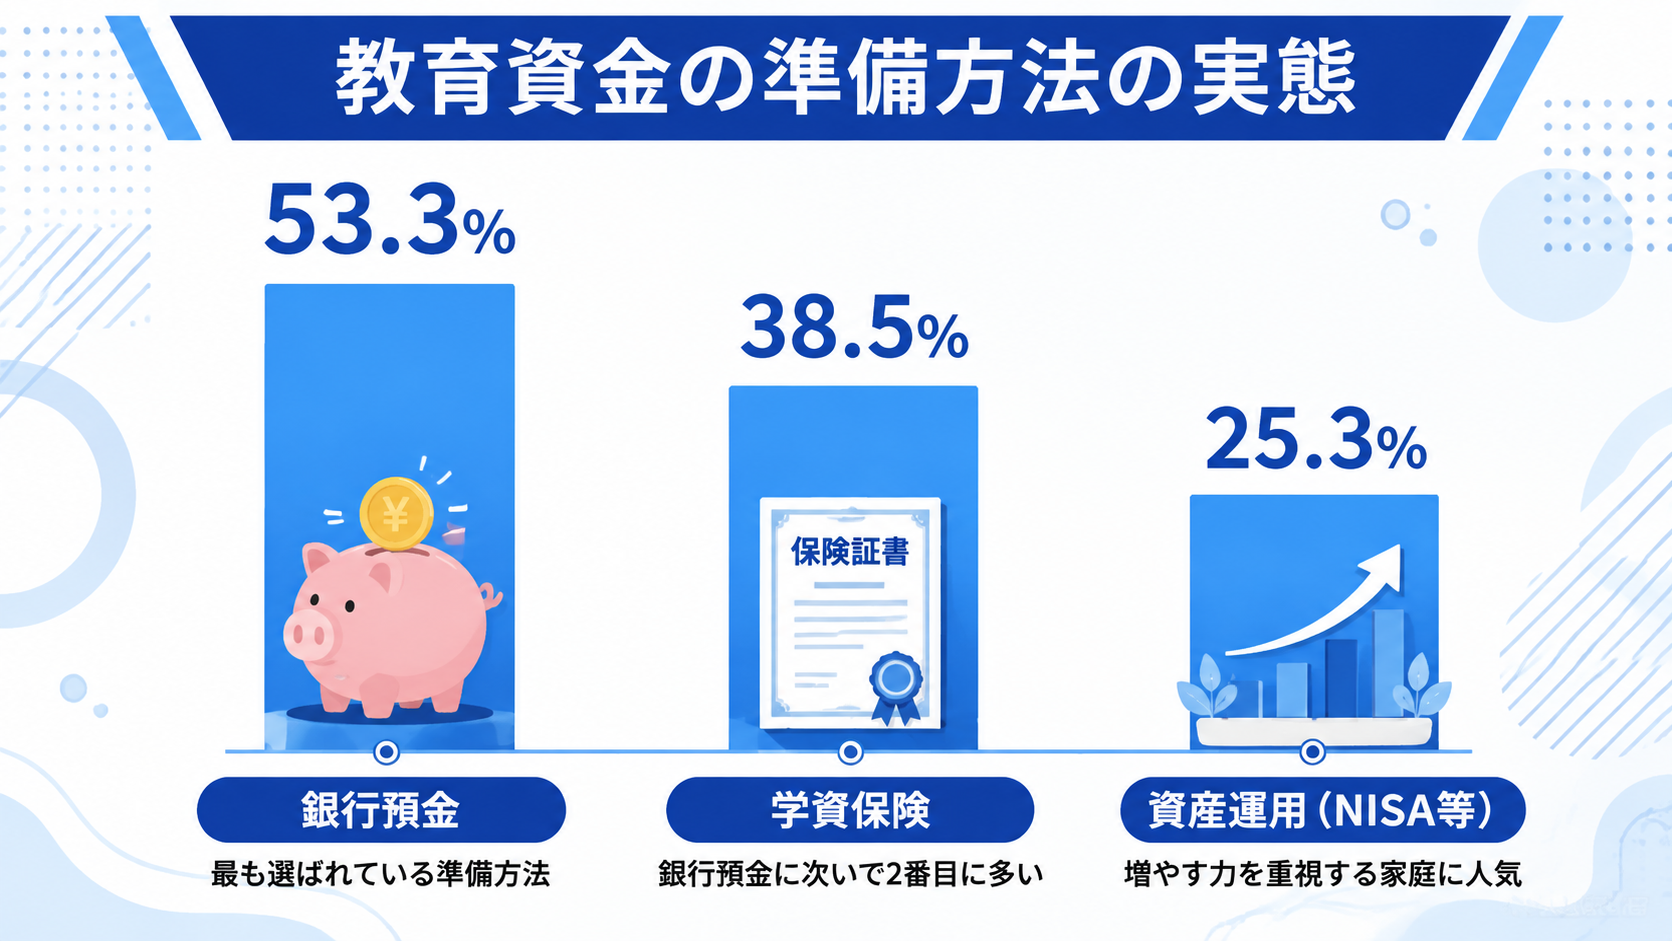
学資保険は「多数派だが唯一の方法ではない」というのが2026年の実態です。教育資金の準備方法として最も選ばれているのは銀行預金で、学資保険は2番目に位置します。
ソニー生命が2026年2月に高校生以下の子どもを持つ親748名を対象に実施した調査では、教育資金の準備方法は「銀行預金」53.3%が最多で、「学資保険」38.5%、「株式投資・投資信託・NISAなどの資産運用」25.3%と続きます。
出典:ソニー生命保険株式会社「子どもの教育資金に関する調査2026」
| 教育資金の準備方法 | 利用している親の割合 |
|---|---|
| 銀行預金 | 53.3% |
| 学資保険 | 38.5% |
| 株式投資・投資信託・NISAなどの資産運用 | 25.3% |
同じ調査では、教育費の負担を「重い」と感じる親は全体で60.9%にのぼり、大学生の親では67.1%まで上昇します。未就学児の親でも52.4%が負担を感じており、子どもが小さいうちから準備を意識する家庭が多いことが分かります。
負担感は学年が上がるほど強まる傾向があり、進学のたびに家計の見直しを迫られる家庭が多い実態がうかがえます。
出典:ソニー生命保険株式会社「子どもの教育資金に関する調査2026」
学資保険には、大きく分けて2つのタイプがあります。公益財団法人生命保険文化センターは、こども保険(学資保険)の仕組みについて次のように説明しています。
「子どもの入学や進学に合わせて祝金や満期保険金が受け取れるタイプのものと、18歳から22歳までなど数年にわたって毎年祝金(学資年金)を受け取れるタイプのものがあります。」
前者は「大学進学祝金」「満期保険金」のように、まとまった資金が必要になるタイミングで一括して受け取る設計です。後者は大学在学中など複数年にわたって毎年一定額を受け取る設計で、在学中の学費や生活費に充てやすいという特徴があります。
どちらのタイプを選ぶかは、教育資金をいつ・どのくらいのペースで使う予定かによって決めるのが基本です。「祝金」は入学や進学の節目に受け取る一時金、「満期保険金」は契約満了時にまとめて受け取る資金を指し、商品によって呼び方や受取タイミングの組み合わせが異なります。
一方、業界全体で見ると学資保険(こども保険)の存在感は決して大きくありません。生命保険協会の統計によると、こども保険の新契約高は3,477億円で、個人保険全体の新契約高に占める構成比はわずか0.6%です。
この数字だけを見ると「入る家庭は少ない」という印象を受けます。しかし個人保険全体には医療保険や死亡保険など幅広い商品が含まれるため、こども保険単体の構成比が小さいのは当然とも言えます。
実際には、高校生以下の子を持つ親のうち約4割が学資保険を利用しており、教育資金の準備手段として一定の存在感を保っています。
学資保険のメリットとは?貯金だけでは得られない3つの安心
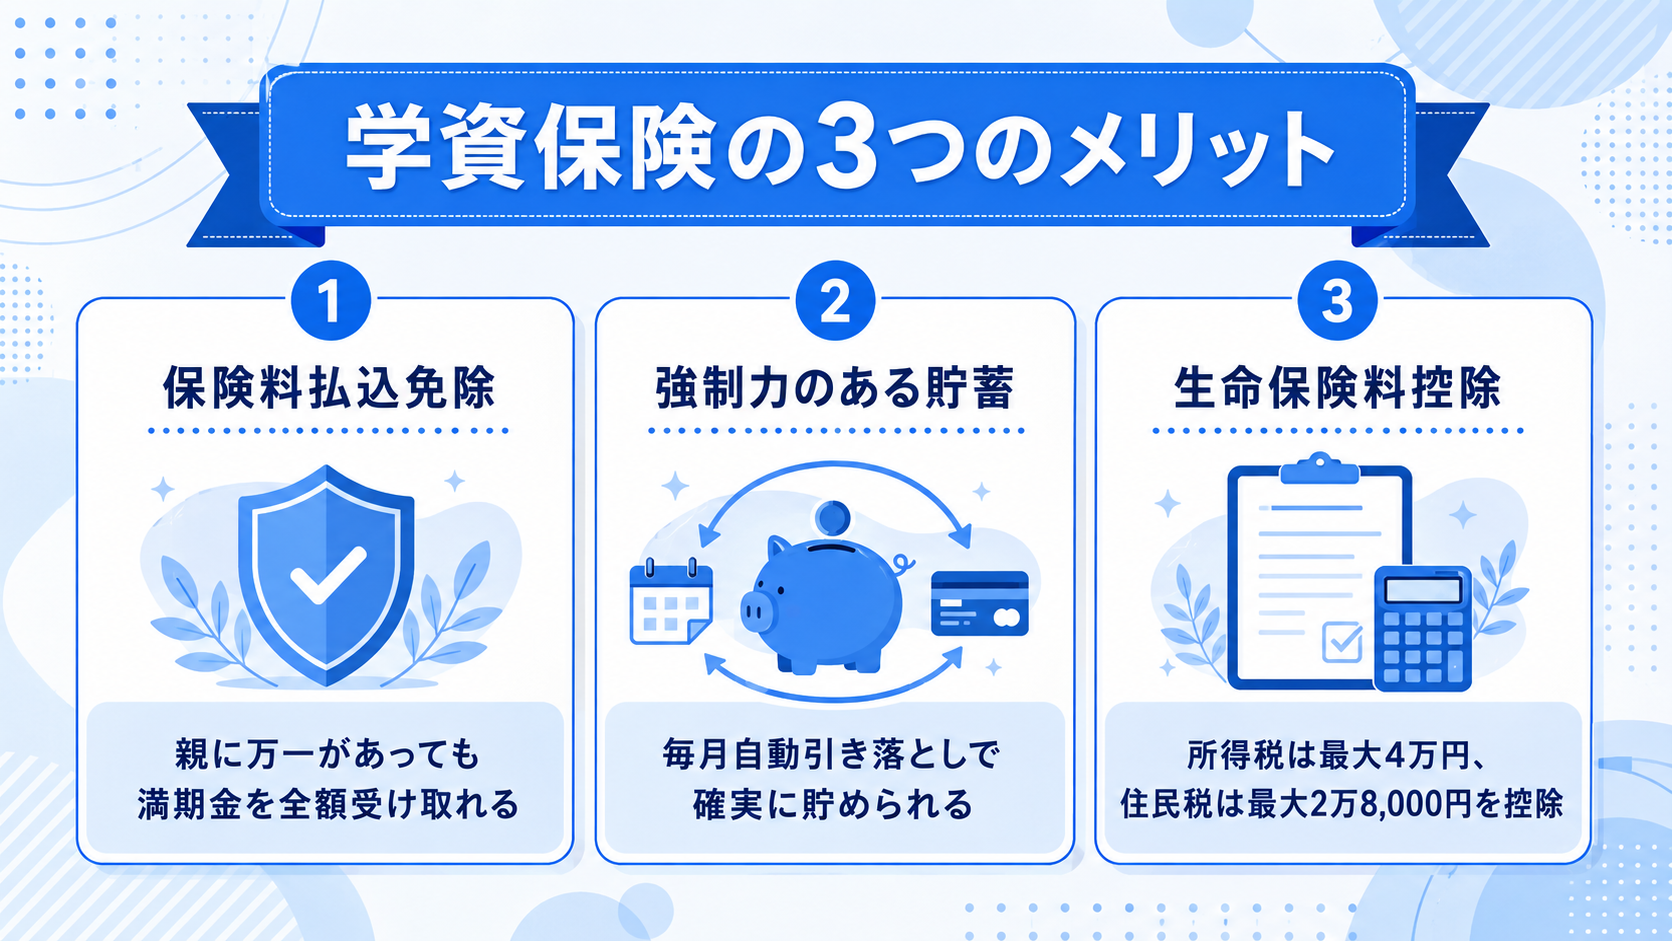
学資保険のメリットは、大きく3つに整理できます。いずれも銀行預金だけでは得られない特徴です。
- 保険料払込免除:契約者である親に万一のことがあった場合、以後の保険料払込が免除されても満期保険金は予定通り受け取れます
- 強制力のある貯蓄:毎月自動で引き落とされるため、使ってしまう心配が少なく確実に貯まります
- 生命保険料控除:年間の支払保険料に応じて所得税は最大4万円、住民税は最大2万8,000円の控除が受けられます
保険料払込免除という「万一への備え」
学資保険の最大の特徴は、契約者である親が死亡または保険会社所定の高度障害状態になった場合、それ以降の保険料払込が免除される点です。それでいて満期保険金は契約どおり全額受け取れます。
銀行預金や新NISAには、この「万一の場合に資金が自動的に確保される」仕組みは存在しません。
「勝手に貯まる」仕組みが持つ強さ
保険料は口座から毎月自動で引き落とされ、途中で自由に引き出すことができません。この「引き出しにくさ」は一見デメリットにも思えますが、貯蓄が苦手な家庭にとってはむしろ強みです。
余ったら貯めるのではなく、先に確保してから残りで生活する仕組みを、意志の力に頼らずつくれます。
生命保険料控除で税負担を抑えられる
学資保険は「一般生命保険料控除」の対象で、年間の支払保険料に応じて所得税は最大4万円、住民税は最大2万8,000円が課税所得から控除されます。新NISAの運用益非課税とは異なる仕組みの税メリットで、所得税・住民税を毎年少しずつ軽減できる点が特徴です。
💡 ポイント
学資保険の一番の価値は「増やすこと」ではなく「親に万一があっても教育資金が確保される保障」にあります。貯金や投資にはない、保険ならではの機能です。
払込免除の保障は、銀行預金にも新NISAにも存在しません。「もし自分に何かあっても、この保険金だけは子どもの手元に残る」という安心感を、他の方法で代替するのは難しいのが実情です。
学資保険のデメリットは?知っておきたい3つの注意点
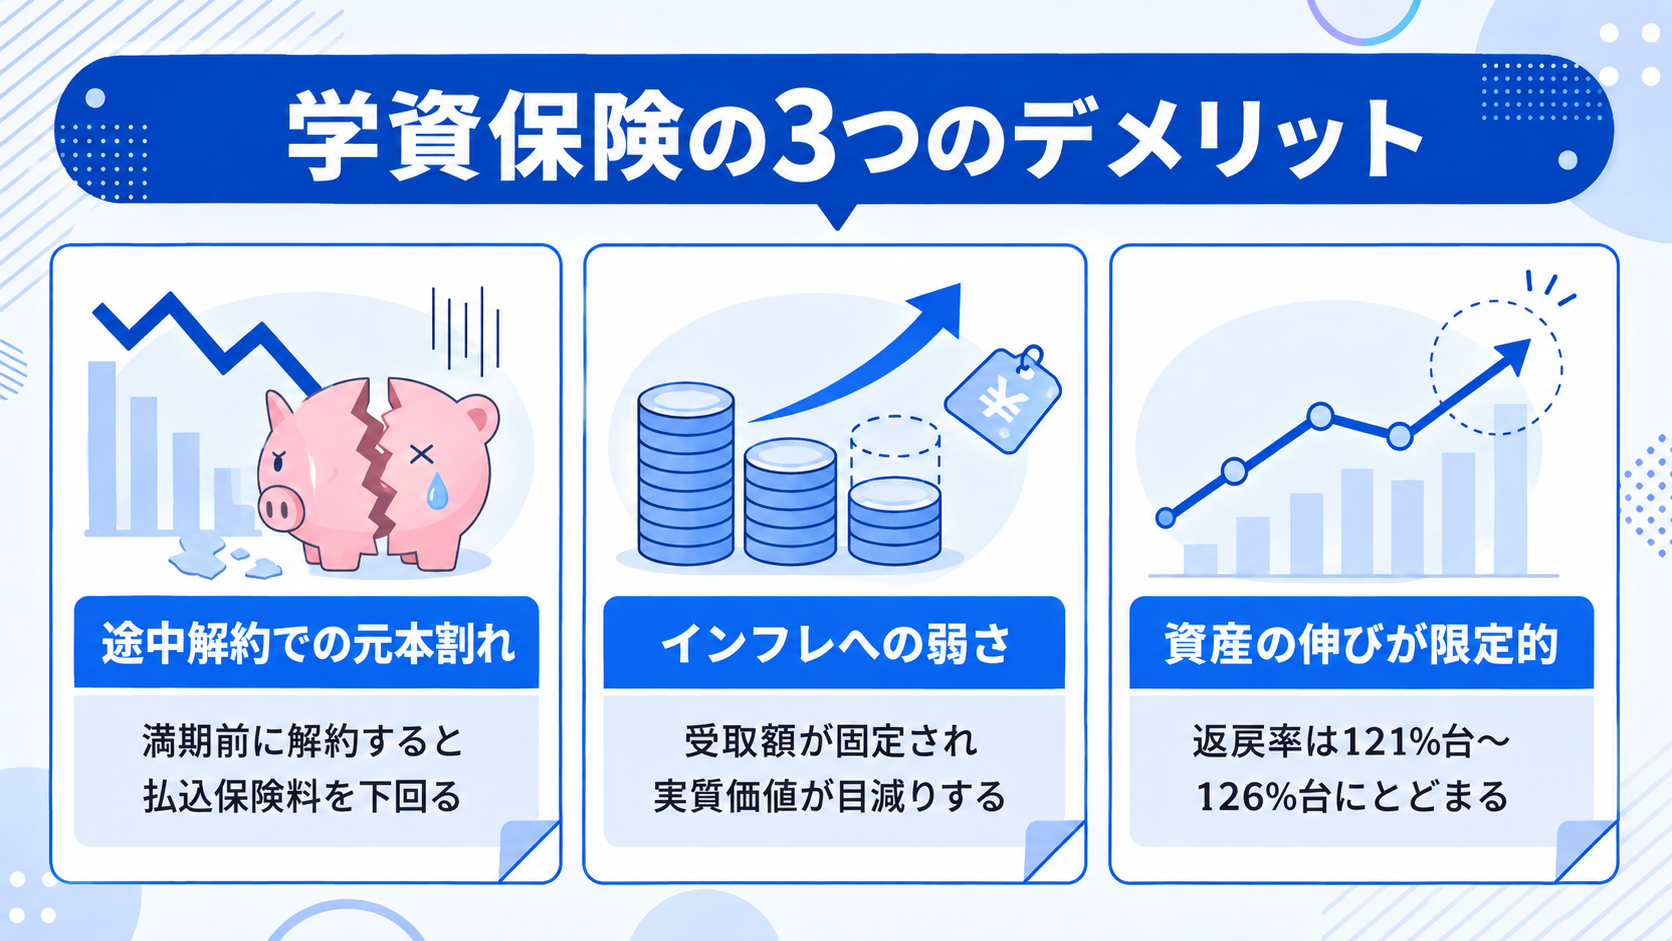
学資保険のデメリットも、契約前に必ず押さえておくべきです。メリットと表裏一体の性質を持つものが多く、家庭の状況によっては負担になり得ます。
- 途中解約での元本割れ:多くの商品で、満期前に解約すると解約返戻金が払込保険料の総額を下回ります
- インフレへの弱さ:契約時に受取額が固定されるため、物価上昇が続くと実質的な価値が目減りします
- 資産の伸びが限定的:新NISAのような投資型の商品と比べると、増える幅は小さくなります
途中解約すると元本割れするリスク
学資保険は長期契約が前提の商品です。加入から数年以内に解約すると、それまで払い込んだ保険料の総額よりも解約返戻金が少なくなるケースがほとんどです。
転職や収入減少などで家計が急に苦しくなった場合、解約せざるを得ず損をしてしまうリスクがあります。
受取額が固定されるためインフレに弱い
学資保険は契約時に将来の受取額が確定する固定型の商品です。物価が上昇し続けると、受け取る金額の名目上の価値は変わらなくても、実際に買えるモノやサービスの量は目減りします。
長期契約であるほど、このインフレの影響を受けやすくなります。
投資型の商品と比べると増える幅が小さい
2026年春以降に公表された一部の学資保険では、返戻率121%台から126%台という数字も見られます。ただしこの数値は契約者の年齢・性別・払込期間によって大きく変わるため、広告の数字だけで比較しないことが重要です。
新NISAで長期の株式投資信託に積み立てた場合、相場次第では学資保険を上回るリターンが期待できますが、元本保証はありません。
⚠️ 注意
学資保険は長期契約が前提の商品です。途中で家計が苦しくなり解約すると、払った保険料より受け取る金額が少なくなるケースが多くあります。無理のない保険料設定が欠かせません。
学資保険と新NISA、どちらを選ぶべき?併用する場合の考え方
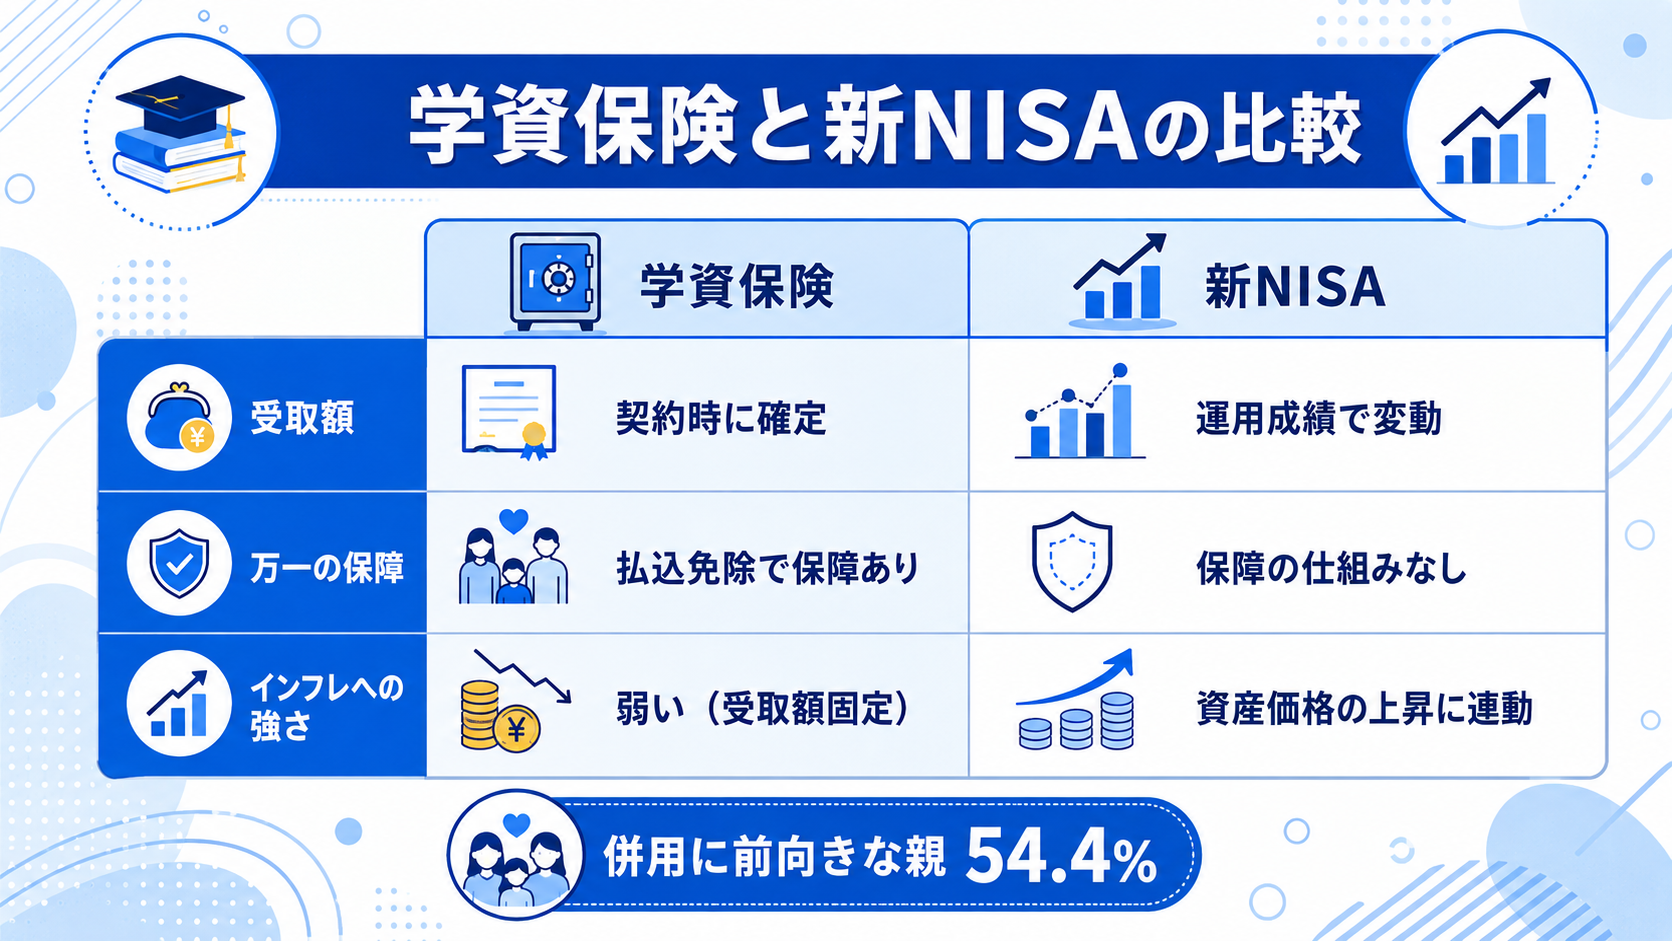
学資保険と新NISAは、そもそも役割が違います。保障を重視するなら学資保険、資産を増やす力を重視するなら新NISAが向いています。
| 比較項目 | 学資保険 | 新NISA |
|---|---|---|
| 受取額 | 契約時に確定 | 運用成績により変動 |
| 親に万一の場合 | 払込免除で満期金を保障 | 保障の仕組みなし |
| 途中解約 | 元本割れの可能性が高い | いつでも時価で引き出せる |
| インフレへの強さ | 弱い(受取額が固定) | 資産価格の上昇に連動しやすい |
| 税制優遇 | 生命保険料控除 | 運用益が非課税 |
実際には、どちらか一方だけを選ぶ家庭よりも、両方を組み合わせる家庭が増えています。ソニー生命の調査では、すでにNISA口座を教育資金に活用している親のうち86.3%が、子ども名義で使える「こどもNISA」の活用に前向きだと回答しています。
18歳未満の子を持つ親全体で見ても、54.4%が同様の意向を示しており、保険と投資を併用する発想はすでに広がりつつあります。
出典:ソニー生命保険株式会社「子どもの教育資金に関する調査2026」
資産運用の活用度合いは世帯年収によっても差が出ています。同調査では、世帯年収800万円〜1,000万円未満の家庭で資産運用を選ぶ割合は31.0%、1,000万円以上の家庭では39.0%でした。
収入に余裕があるほど、学資保険だけでなく投資も組み合わせて教育資金を準備する傾向がうかがえます。
出典:ソニー生命保険株式会社「子どもの教育資金に関する調査2026」
共働きで収入が2本柱になっている家庭は、万一の際の家計への影響が一方の収入だけに依存する家庭より小さいため、保障よりも増やす力を優先して新NISAの比率を高める選択がしやすくなります。
反対に、ひとり親家庭や収入が一本柱の家庭では、払込免除による保障の価値が相対的に大きくなります。
📝 補足
2026年分の生命保険料控除は、23歳未満の扶養親族がいる場合に限り、一般生命保険料控除の上限が所得税で6万円(通常4万円)に引き上げられています。学資保険の税メリットを検討する際は、今年度に限った特例である点も踏まえておきましょう。
迷ったときの目安はシンプルです。教育資金の半分程度を学資保険で確保して保障をつけ、残りを新NISAで積み立ててインフレに備える。この「半分ずつ」の考え方は、多くの家庭にとって現実的な出発点になります。
すでに家計に十分な貯蓄があり、万一の保障を他の生命保険でカバーできている家庭であれば、教育資金はすべて新NISAに振り分けるという選択も合理的です。
学資保険を選ぶときに比較すべき4つのポイント
学資保険に加入すると決めた場合、比較すべきポイントは「返戻率」だけではありません。次の4つを合わせて確認すると、家庭に合った商品を選びやすくなります。
| 比較する視点 | 確認すること |
|---|---|
| 受取時期 | 大学入学時に一括か、在学中に毎年かで家計への影響が変わります |
| 返戻率 | 広告表示ではなく、自分の年齢・払込期間での見積もりを確認します |
| 保障内容 | 払込免除に加え、医療特約が付くと保険料は上がり返戻率は下がります |
| 払込期間 | 短期払込ほど返戻率は上がりやすいが、月々の保険料負担は増えます |
特に注意したいのが保障内容です。医療特約など保障を手厚くするほど、その分の保険料は「貯蓄」ではなく「保険」に回るため、満期時の返戻率は下がります。
教育資金を確実に増やしたいなら、特約を付けずに貯蓄性を重視したシンプルな商品を選ぶのも一つの考え方です。
もう一つ見落とされがちなのが、保険会社そのものの安全性です。学資保険は10年以上の長期契約になることが多く、契約中に保険会社の経営状況が変わる可能性もゼロではありません。
各社が公表している「ソルベンシー・マージン比率」(保険金の支払余力を示す指標)を確認しておくと、長期契約の相手として安心できるかどうかの目安になります。
何歳から入る?教育費の総額から逆算する準備の目安
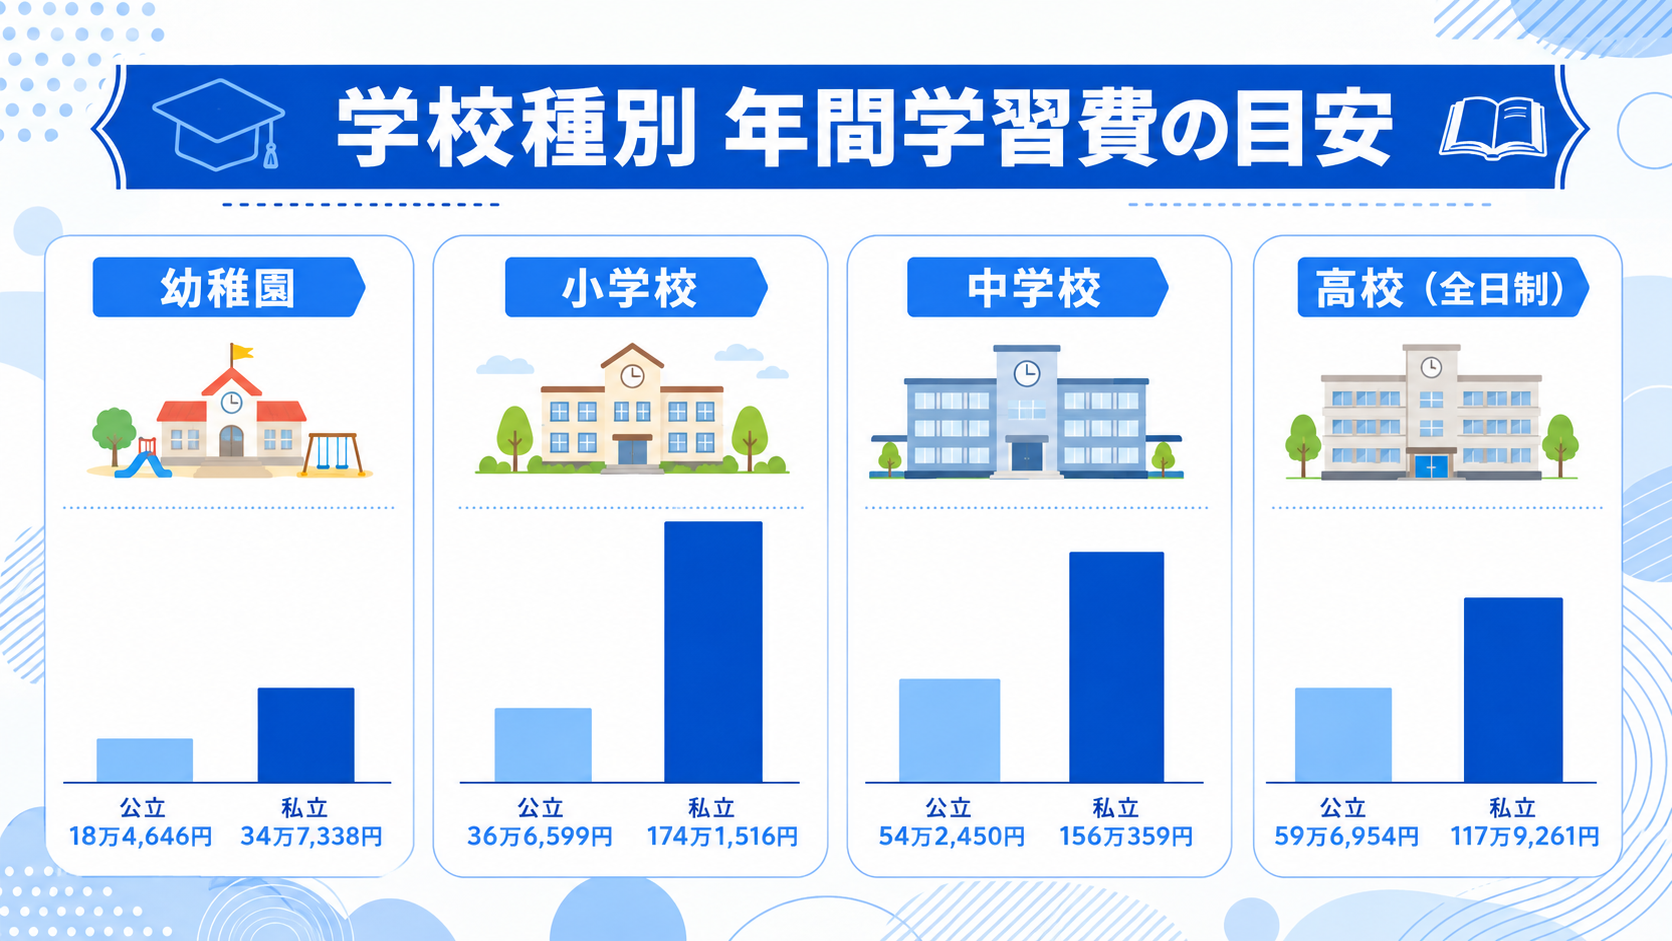
学資保険は、子どもが0歳から3歳までに加入すると保険料が割安になりやすい商品です。加入を検討するなら、まず教育費の総額を把握してから逆算するのが近道です。
文部科学省の「子供の学習費調査」(2026年1月公表)によると、幼稚園から高校までの学校種別の年間学習費総額は次のとおりです。
| 学校種 | 公立 | 私立 |
|---|---|---|
| 幼稚園 | 18万4,646円 | 34万7,338円 |
| 小学校 | 36万6,599円 | 174万1,516円 |
| 中学校 | 54万2,450円 | 156万359円 |
| 高校(全日制) | 59万6,954円 | 117万9,261円 |
この数字を年数分積み上げると、公立中心で進学しても義務教育後の負担は決して軽くないことが分かります。仮にすべて公立に通った場合でも、幼稚園から高校までの学習費総額は単純合算で約169万円にのぼります。
大学進学まで見据えるとさらに数百万円規模の資金が必要になり、私立が混じればこの金額はより大きく跳ね上がります。
逆算の目安として、仮に0歳から学資保険で月1万5,000円を18年間積み立てた場合、払込総額は324万円になります。ここに新NISAで月2万円を同期間積み立て、年率3%で運用できた場合の目安を加えると、教育資金全体の準備額はより大きく積み上がります。
実際の受取額や運用成果は商品や相場によって変わるため、あくまで積立ペースをイメージするための一例として捉えてください。
筆者は個人で教育×AI領域をリサーチする中で、生成AIに家庭の教育費シミュレーションを相談してみたことがあります。年収や子どもの人数、進学先の想定といった前提条件を具体的に伝えないと、一般論の回答しか返ってこないと実感しました。
学資保険や新NISAの試算をAIに任せる場合も、自分の家計の数字を入力してこそ意味のある答えが得られます。逆に言えば、条件さえ具体的に渡せば、複数パターンの積立シミュレーションを短時間で比較できる点は、AIならではの使い道だと感じています。
💡 ポイント
加入を迷っているなら、まず「高校卒業までにいくら必要か」を書き出すことが第一歩です。目標額が決まれば、学資保険と新NISAの配分も自然と決まります。
迷って準備が遅れるより、少額からでも早く始める方が有利です。学資保険は加入年齢が上がるほど保険料が高くなり、新NISAも運用期間が長いほど複利の効果が働きます。
子どもの年齢にかかわらず、今日決められる範囲の金額から動き出すことが、将来の選択肢を広げます。
学資保険に向いている家庭・向いていない家庭
ここまでの内容を踏まえると、学資保険が向いている家庭とそうでない家庭の傾向が見えてきます。
- 向いている家庭:貯蓄が苦手で先取り貯蓄の仕組みが欲しい家庭、収入が一本柱で万一の保障を厚くしたい家庭
- 向いていない家庭:すでに家計管理ができていて自分で積立を継続できる家庭、他の生命保険で保障を十分に確保できている家庭
どちらのタイプに近いかを家族で話し合ってから加入を検討すると、途中解約による元本割れといった後悔を避けやすくなります。
よくある質問
学資保険は満期前に解約するとどうなりますか?
多くの学資保険は、満期前に解約すると解約返戻金が払込保険料の総額を下回ります。特に加入から数年以内の解約ほど元本割れの幅が大きくなる傾向があるため、無理のない保険料で長期継続できるプランを選ぶことが重要です。
学資保険の返戻率はどこを見ればいいですか?
返戻率は総受取額を総払込保険料で割って計算しますが、契約者の年齢・性別・払込期間・特約の有無によって同じ商品でも数値が変わります。広告に載っている返戻率をそのまま自分の家庭に当てはめず、見積もりを取って実際の条件で確認することが大切です。
学資保険と銀行預金、どちらが安全ですか?
元本保証という点では銀行預金の方が柔軟です。学資保険は途中解約すると元本割れしますが、満期まで継続すれば払込保険料を上回る受取額と、親に万一の場合の保障が得られます。安全性と保障のどちらを優先するかで選び方が変わります。
学資保険はいつまでに入るべきですか?
学資保険は加入時の子どもの年齢が低いほど保険料が割安になりやすく、0歳から3歳までの加入が一般的な目安とされています。加入年齢の上限は商品によって異なるため、検討している場合は早めに見積もりを取ることをおすすめします。
学資保険の保険料はいくらが目安ですか?
家庭の収入や目標額によって異なりますが、月1万円台から2万円台で設定する家庭が多く見られます。教育資金全体を学資保険だけでまかなうのではなく、預金や新NISAと組み合わせて無理のない金額に抑えるのが現実的です。
まとめ
- 学資保険を利用する家庭は38.5%。銀行預金に次いで多いが唯一の方法ではありません
- 最大のメリットは「払込免除」による保障、最大のデメリットは途中解約時の元本割れです
- 資産を増やす力を重視するなら新NISA、保障を重視するなら学資保険が向いています
- 多くの家庭は学資保険と新NISAを併用し、保障とインフレ耐性の両方を確保しています
- 加入を迷うより先に、高校卒業までに必要な金額を書き出すことが準備の第一歩です
学資保険が「正解」か「不正解」かではなく、家庭ごとの優先順位に合わせて選ぶことが何より大切です。まずは今回紹介した表を参考に、教育費の総額と家計のバランスを確認するところから始めてみてください。